

Affrètement, débours, avoir après litige, autofacturation, CMR : les cas d'usage de la facture électronique qui touchent vraiment votre transport.
Un péage refacturé, un avoir après un retard contesté ou une facture d'affrètement relèvent de cas précis de la liste AFNOR, et une facture rejetée par la plateforme de votre client ne part pas en paiement tant qu'elle n'est pas corrigée et réémise.
Avec son partenaire Pennylane, plateforme agréée par l'État, Dashdoc émet automatiquement les factures électroniques de ses clients et reçoit leurs factures fournisseurs. Dans ce guide, nous faisons le tri entre les cas d'usage de la facturation électronique décrits par l'AFNOR et ceux que vous rencontrerez vraiment.
Facture électronique et cas d'usage du transport : la FAQ de notre webinaire
Notre webinaire sur la facture électronique dans le transport vous aidera aussi à trancher vos propres cas d'usage de la facture électronique.
La FAQ du webinaire Dashdoc « Cap sur la facturation électronique » rassemble :
la présentation des intervenants
les questions posées et leurs réponses
le document à partager avec votre comptable
Qu'est-ce qu'un cas d'usage de la facturation électronique ?
Un cas d'usage de la facturation électronique est un scénario de facturation entre entreprises décrit dans la norme AFNOR XP Z12-014, avec les acteurs, les données et les statuts à échanger. Tous ces scénarios se définissent par rapport au « cas nominal », où le vendeur émet une facture que l'acheteur reçoit puis paie. Dès qu'un tiers paie ou qu'un client émet la facture à votre place, la situation relève d'un cas d'usage spécifique.
Norme XP Z12-014 : combien de cas d'usage ?
La norme XP Z12-014 est l'une des trois normes AFNOR référencées par impots.gouv.fr, avec la XP Z12-012 (formats et statuts) et la XP Z12-013 (API entre logiciels et plateformes).
Son annexe A, publiée par la FNFE-MPE, décrit plus de 40 cas numérotés, dont certains divisés en sous-cas (19a et 19b). La version d'octobre 2025 en numérotait 42, et les listes publiées depuis février 2026 en comptent 44, avec l'e-reporting B2B international (n° 43) et les DROM, COM et TAAF (n° 44). Comme l'AFNOR a remplacé l'édition de février 2026 à l'été 2026, demandez à votre plateforme sur quelle version elle s'appuie.
Quelles règles de la réforme s'appliquent aux transporteurs depuis le 1er septembre 2026 ?
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et ETI, dont la taille est appréciée sur le dernier exercice clos avant le 1er janvier 2025, doivent aussi les émettre. Un transporteur de 15 camions, comme toute PME, TPE ou micro-entreprise, n'émettra qu'à partir du 1er septembre 2027.
Voici les règles à connaître :
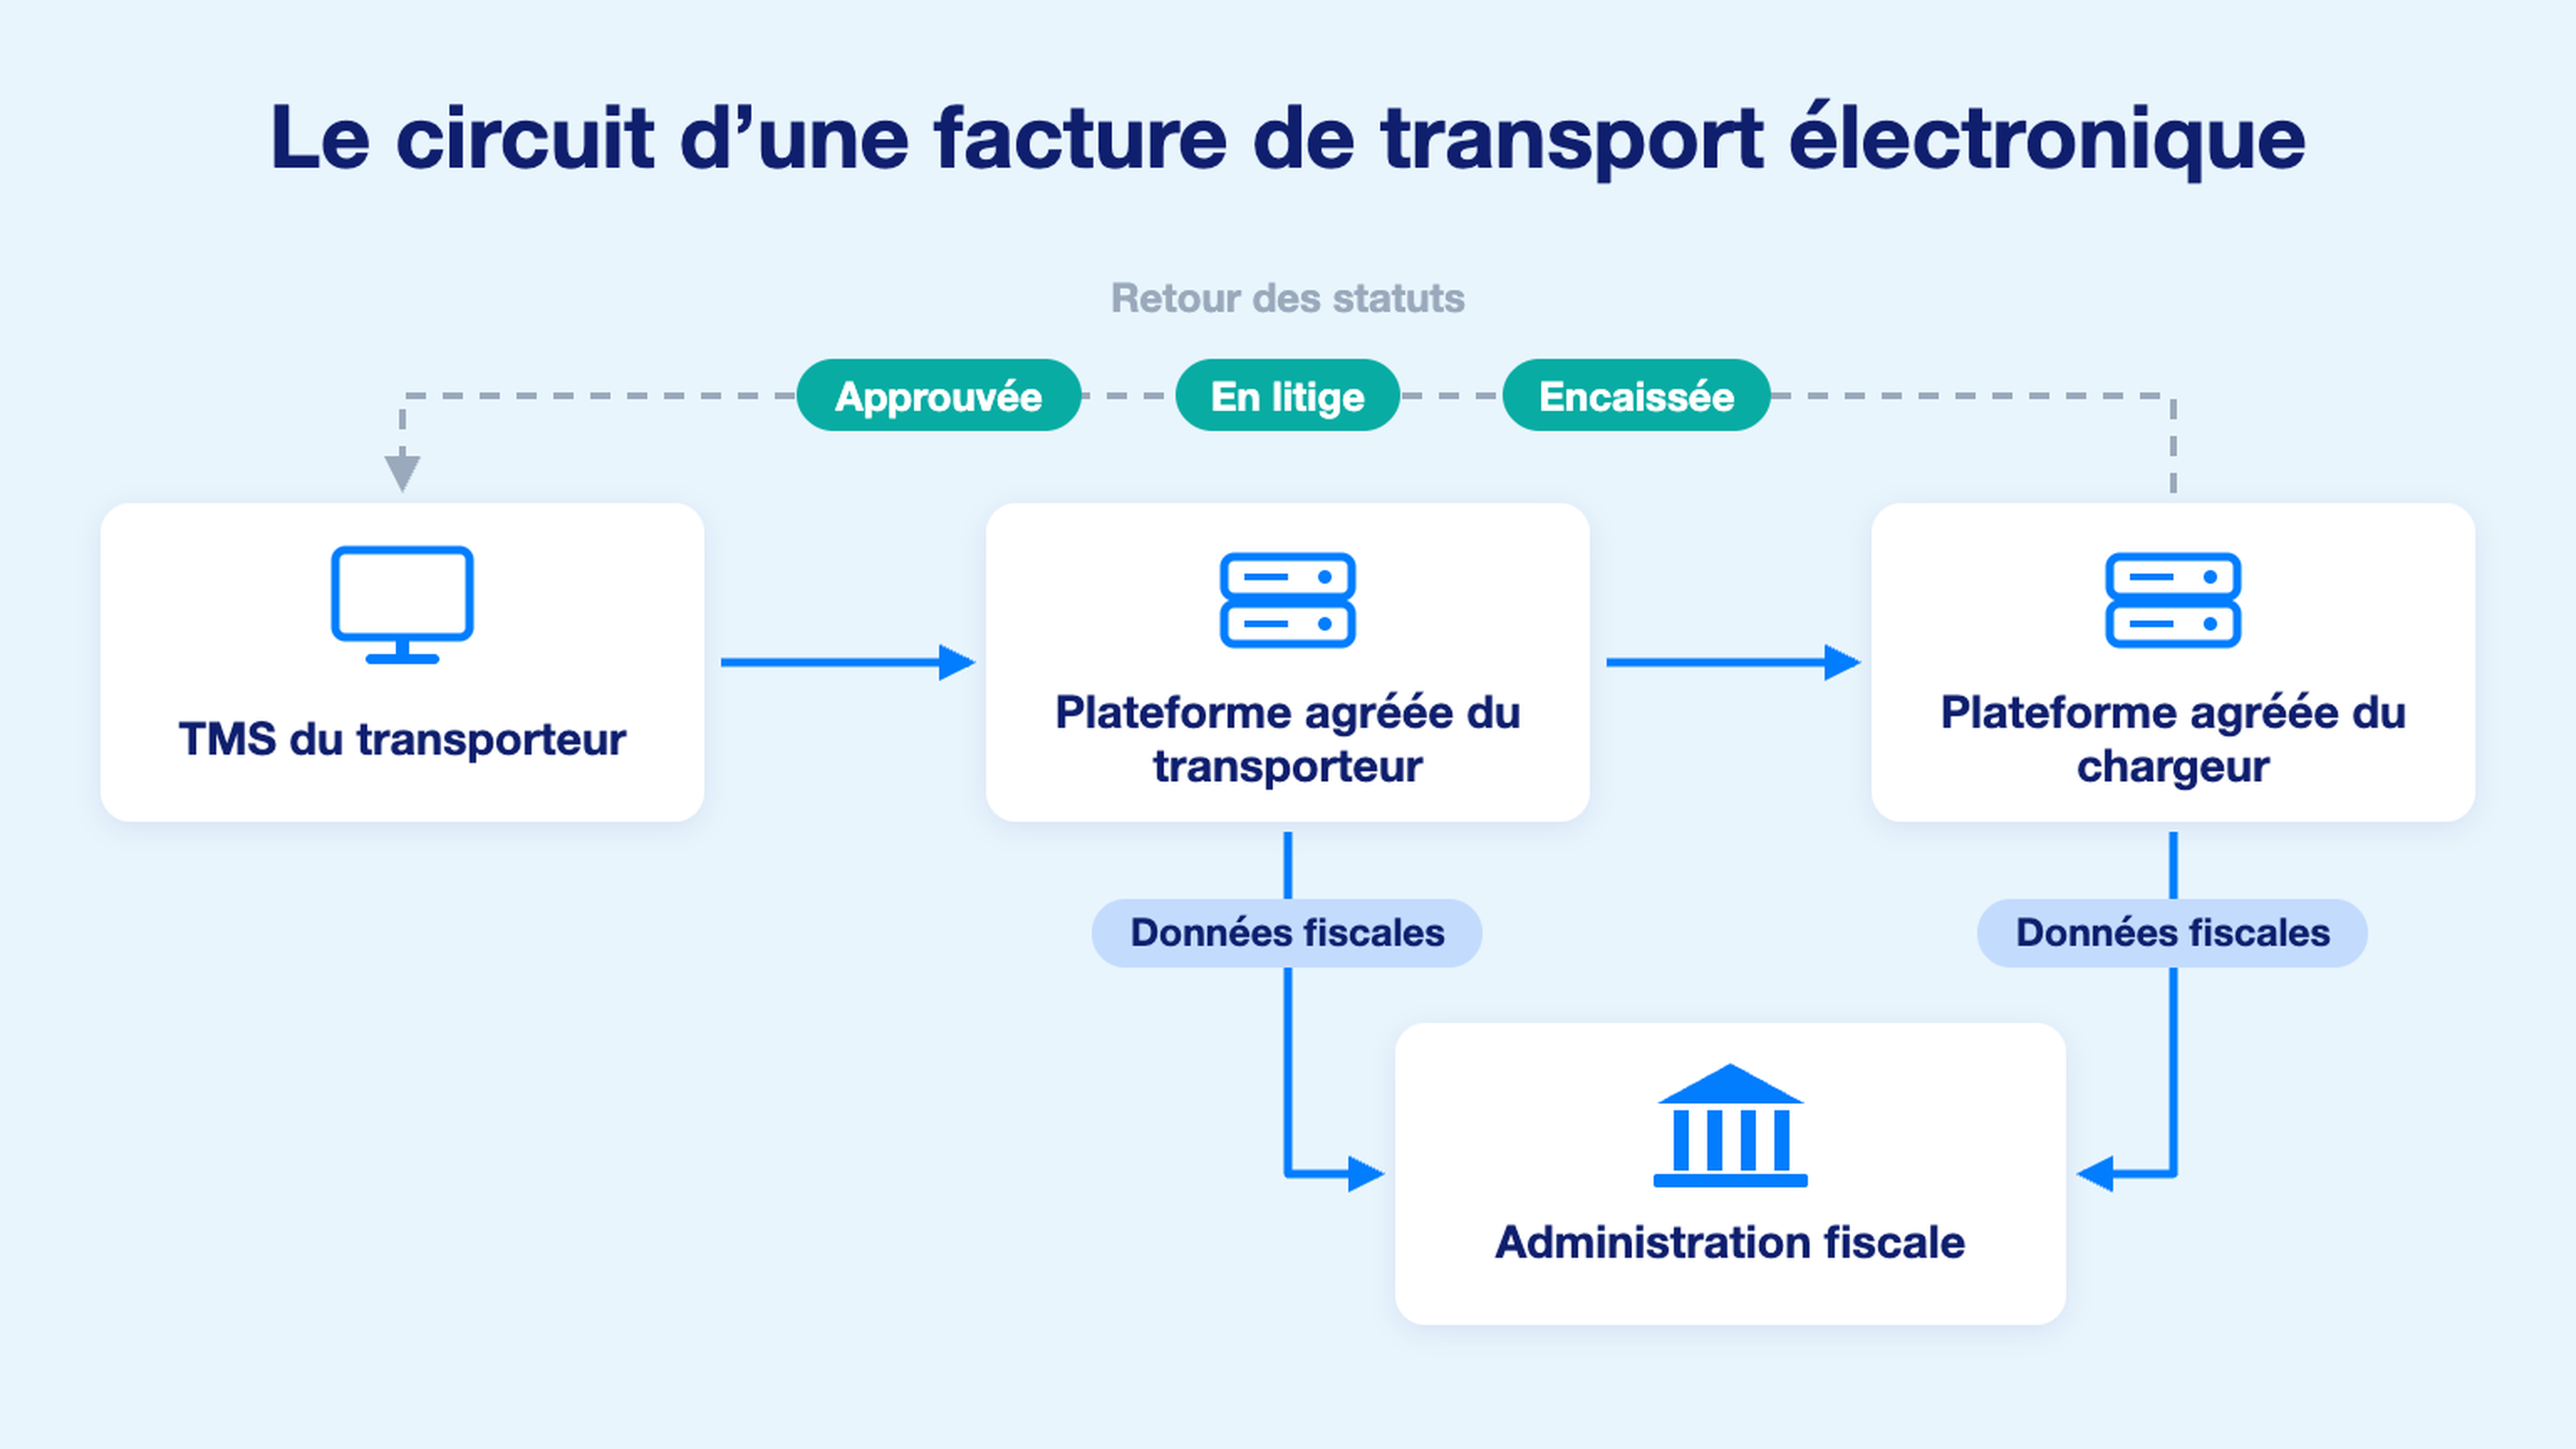
Plateforme agréée (PA) : l'intermédiaire obligatoire entre entreprises, ex-plateforme de dématérialisation partenaire (PDP).
Annuaire : il indique à quelle plateforme envoyer la facture de chaque entreprise.
Formats : les plateformes proposent un socle commun (UBL, CII et Factur-X), et un fournisseur ne peut pas vous imposer son format.
Nouvelles mentions : SIREN du client, catégorie de l'opération (livraison de biens, prestation de services ou les deux), option pour la TVA d'après les débits le cas échéant, adresse de livraison si elle diffère de l'adresse de facturation.
Les sanctions ont été relevées par l'article 123 de la loi de finances pour 2026 :
Manquement | Sanction |
|---|---|
Facture non émise au format électronique | 50 € par facture, plafond de 15 000 € par an |
Pas de plateforme pour recevoir | 500 € après une mise en demeure de 3 mois, puis 1 000 € tous les 3 mois |
Données de transaction ou de paiement non transmises | 500 € par transmission, plafond de 15 000 € par an |
Une première infraction réparée dans les 30 jours suivant la demande de l'administration n'est pas sanctionnée.
Quels cas d'usage un transporteur, un commissionnaire ou un chargeur va-t-il rencontrer ?
Liste des cas d'usage facturation électronique utiles au transport
Situation transport | Cas d'usage (annexe A, XP Z12-014) | Ce qui change |
|---|---|---|
Facture mensuelle qui regroupe les transports d'un chargeur | N° 1, multi-commande / multi-livraison, et n° 38, sous-lignes et regroupements | Le relevé mensuel devient une facture structurée, ligne par ligne |
Affrètement à un sous-traitant | Cas nominal | Chacun passe par sa plateforme, les statuts tracent votre réponse |
Client final qui paie votre sous-traitant | N° 13, sous-traitance avec paiement direct ou délégation | Le payeur est un tiers identifié sur la facture |
Confrères qui s'affrètent et compensent | N° 40, paiements groupés, netting ou compensation | Cas optionnel à vérifier avec votre plateforme |
Frais avancés par un commissionnaire au nom du client | N° 15 et 16, achat pour le compte de l'acheteur et facture de débours | Les débours restent hors base de TVA sous conditions |
Tickets de péage achetés en tournée | N° 27, tickets de péage vendus à un assujetti | Traitement spécifique côté achat |
Repas, douche ou parking du conducteur | N° 5, 6 et 28, frais des collaborateurs et notes de restaurant | Facture au nom de l'entreprise (avec son SIREN) en facturation électronique, ticket au nom du conducteur en e-reporting du vendeur |
Chargeur qui conteste un retard ou une avarie | Statuts et avoirs (obligatoires pour toutes les PA) | Statut « En litige » puis avoir référencé |
Donneur d'ordre qui émet vos factures | N° 19b, autofacturation | La facture part de la plateforme du client |
Factures cédées à un affactureur | N° 8 et 10, affacturage et subrogation | Le factor est bénéficiaire du paiement |
Client ponctuel qui paie à la commande | N° 2, facture déjà payée | Montant réglé indiqué, reste à payer nul |
Acompte sur un transport exceptionnel | N° 20 et 21, acompte et facture définitive | La facture finale reprend l'acompte |
Chargeur qui confie le contrôle de ses factures à un prestataire | N° 11, facture traitée par un tiers pour l'acheteur | Facture au nom du chargeur, adressée au prestataire |
Comment facturer l'affrètement et la sous-traitance ?
Facture de sous-traitance transport
La facture d'un confrère qui émet en facture électronique arrive par votre plateforme sous forme de données structurées que votre outil peut rapprocher de l'ordre d'affrètement.
Le commissionnaire conclut les contrats en son propre nom, reçoit les factures de ses transporteurs et émet sa propre facture au chargeur, comme le détaille notre article sur le commissionnaire de transport. Les obligations de chaque partie sont rappelées dans notre guide de l'affrètement routier de marchandises.
Vous affrétez une partie de vos transports ? Dans Dashdoc, la facture de chaque sous-traitant est préparée dès la livraison terminée, puis rapprochée de votre prix de vente pour suivre la marge.
Péages, douane, gazole : débours ou refacturation ?
Tout dépend du nom dans lequel la dépense a été engagée.
Facture de débours
Une facture de débours refacture à l'euro près une dépense engagée au nom et pour le compte du client. Le 2° du II de l'article 267 du CGI l'exclut de la base de TVA, à condition que l'intermédiaire l'inscrive dans un compte de passage et justifie sa nature et son montant exact. Le BOFiP vise expressément les commissionnaires de transport et les commissionnaires en douane agréés.
Prenons un commissionnaire en douane qui avance 380 € de droits de douane au nom de son client et facture son dédouanement 150 € HT :
la ligne de débours de 380 € reste hors base de TVA
la prestation supporte 30 € de TVA à 20 %
la facture totalise 560 €, et le compte de passage se solde à zéro au paiement du client
Surcharge gazole et péages refacturés
Le transporteur qui paie un péage pour son propre transport n'agit pas au nom de son client, et le BOFiP rappelle pour le transport de voyageurs que ces frais font partie du prix, même facturés sur une ligne à part. Pour un transport facturé 1 200 € HT avec 64 € de péage refacturé, la base taxable s'élève donc à 1 264 € HT et la TVA à 252,80 €.
La surcharge gazole suit la même logique, et les articles L3222-1 et L3222-2 du Code des transports imposent que la facture fasse apparaître les charges de carburant, en général dans le pied de facture. Pour la calculer à partir de l'indice CNR, appuyez-vous sur notre article sur l'indexation gasoil.
Comment gérer un avoir après un litige de transport ?
La procédure et les délais de réclamation pour une palette abîmée ou une livraison hors créneau sont détaillés dans notre guide des litiges transport.
Avoir facture électronique
Sur la plateforme, le chargeur dépose le statut « En litige », car « Refusée » est réservé à des motifs précis, comme une transaction inconnue. Le litige se règle ensuite par un avoir électronique, qui suit trois règles décrites par la FNFE-MPE :
il porte le code de type 381 et son montant est toujours positif
il référence la facture d'origine
la date de cette facture devient obligatoire au 1er septembre 2027
Imaginons un transport facturé 1 200 € HT, soit 1 440 € TTC, dont le chargeur conteste 200 € HT pour un retard.
Le chargeur dépose le statut « En litige ».
Après accord, vous émettez un avoir de 200 € HT (240 € TTC) qui référence la facture.
Le chargeur paie 1 200 € TTC et dépose « Paiement transmis ».
Vous déposez « Encaissée » pour 1 200 € TTC, soit 1 000 € HT et 200 € de TVA.
Côté chargeur, vous voulez bloquer les écarts avant paiement ? Le contrôle des factures transporteurs compare chaque facture à la commande et aux transports réalisés.
Autofacturation, affacturage, facture déjà payée : que change la réforme ?
Autofacturation facture électronique
Quand un donneur d'ordre émet lui-même vos factures, l'autofacturation (cas n° 19b) suppose un mandat signé et la mention « Autofacturation ». La facture part de la plateforme du client avec le code 389, vous déposez les statuts « Approuvée », « En litige » ou « Refusée », et en cas de désaccord le client émet un avoir autofacturé (code 261).
Affacturage facture électronique
Le cas n° 8 couvre le factor connu à la facturation, désigné comme bénéficiaire du paiement, et le cas n° 10 la subrogation décidée après l'émission. Les avoirs sur facture affacturée ayant leur propre code (396), vérifiez que votre plateforme et votre factor échangent ces données.
Facture déjà payée, acompte et escompte
Les cas n° 20 et 21 relient l'acompte d'un transport exceptionnel à la facture définitive afin de ne pas déclarer deux fois la TVA, et l'escompte accordé sur une prestation dont la TVA est due à l'encaissement relève du cas n° 22a.
Vous voulez émettre ces factures depuis votre outil de transport ? Dashdoc génère vos factures aux formats Factur-X, UBL ou CII, avec l'eCMR en pièce jointe, les transmet via Pennylane, sa plateforme agréée partenaire, et fait remonter chaque statut jusqu'au paiement.
TVA à l'encaissement ou sur les débits : quel impact pour une prestation de transport ?
Le transport étant une prestation de services, la TVA y est exigible à l'encaissement, sauf option pour les débits prévue par l'article 269 du CGI, formulée par déclaration écrite au service des impôts et valable pour toutes les opérations de l'entreprise.
TVA à l'encaissement : vous transmettez vos données de paiement, via le statut « Encaissée », à une fréquence qui dépend de votre régime (mensuelle au réel normal mensuel).
Option pour les débits : les données de paiement ne sont pas attendues, mais l'option doit figurer sur vos factures.
Avec des clients qui paient à 45 jours, le statut « Encaissée » est donc déposé bien après l'émission de la facture.
Transport international : facturation électronique ou e-reporting ?
Un transport Lyon-Milan facturé à un chargeur établi en France reste soumis à la facture électronique, mais le dispositif change dès que l'une des parties est établie hors de France.
E-reporting transport international
Situation | Dispositif |
|---|---|
Transporteur français qui facture un client établi à l'étranger | E-reporting par le transporteur (prestation située hors de France selon l'article 259 du CGI) |
Transporteur non établi en France qui facture un chargeur français | E-reporting de l'acquisition par le chargeur |
Opération internationale autoliquidée | Pas de données de paiement attendues |
Les règles de TVA et les mentions de ces factures, avec la CMR comme justificatif, sont détaillées dans notre article sur la facture de transport international.
En Belgique, où la facture électronique est obligatoire depuis le 1er janvier 2026, lisez le retour d'expérience d'un transporteur belge.
Comment cartographier vos propres cas d'usage ?
Partez des documents que votre service facturation manipule chaque mois, puis passez en revue les points suivants :
Flux sortants : clients facturés au transport, au mois, avec acompte, à l'étranger.
Flux entrants : sous-traitants, gazole, péages, entretien, frais des conducteurs.
Tiers : affactureur, prestataire de contrôle, donneur d'ordre en autofacturation.
Régime de TVA : encaissement ou débits.
Couverture : demandez à votre plateforme si chaque cas repéré est couvert, et depuis quand.
Le guide facturation électronique TRM vous fournit ensuite la checklist de mise en conformité, et le calendrier propre au transport est résumé dans notre article sur la facture électronique dans le transport en 2026 et 2027.
FAQ
Combien y a-t-il de cas d'usage de la facturation électronique ?
L'annexe A de la norme AFNOR XP Z12-014 en décrit plus de 40, et les listes publiées depuis février 2026 en comptent 44.
Ma plateforme agréée doit-elle gérer tous les cas d'usage ?
Non, seuls le cas nominal et les statuts, avoirs et factures rectificatives compris, sont obligatoires.
Un péage refacturé au client est-il un débours ?
Non, le péage payé par le transporteur pour son propre transport fait partie du prix.
Un transporteur doit-il transmettre ses encaissements ?
Oui, s'il paie la TVA à l'encaissement, en déposant le statut « Encaissée ».
Passez de la liste AFNOR à des factures qui partent toutes seules
Une démonstration sur vos propres transports vous montre comment chacun de vos cas d'usage se traite dans Dashdoc, de l'affrètement à l'encaissement.