

La facture électronique transport est une facture structurée échangée via une plateforme agréée : calendrier 2026-2027, e-reporting, mentions et sanctions.
Si vous êtes ici, c'est sûrement que la réforme de la facturation électronique est arrivée par votre expert-comptable, par un client chargeur ou par votre logiciel.
Quelles factures sont déjà concernées ? Que change la réforme pour une facture de transport, pour vos clients étrangers et pour vos affrètements ? Et par où commencer quand on est une PME qui émettra en 2027 ?
Qu'est-ce qu'une facture électronique dans le transport ?
Une facture électronique est une facture émise, transmise et reçue dans un format structuré (UBL, CII ou Factur-X, qui associe un PDF lisible et des données XML), par l'intermédiaire d'une plateforme agréée. Un PDF envoyé par e-mail n'est pas une facture électronique au sens de la réforme.
La réforme vise les factures. La lettre de voiture, la CMR et les autres documents de transport restent hors de son champ, même s'ils peuvent accompagner la facture comme pièces justificatives.
Facture électronique transport : quel calendrier pour qui ?
Date | Réception | Émission et e-reporting |
|---|---|---|
1er septembre 2026 | Toutes les entreprises assujetties à la TVA établies en France | Grandes entreprises et ETI |
1er septembre 2027 | Obligation déjà en place | PME, TPE et micro-entreprises |
La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) n'a pas reporté ces dates, et le 1er septembre 2026 a bien marqué le démarrage. Lors du premier comité de suivi, le 8 octobre 2026, le ministère a indiqué qu'aucune sanction ne serait prononcée avant la fin de l'année 2026 pour les entreprises de bonne foi.
Une PME de transport qui n'émet pas encore en électronique doit donc déjà disposer d'une plateforme agréée pour recevoir les factures de ses fournisseurs soumis à l'obligation.
Plateforme agréée, annuaire, e-reporting : qui fait quoi ?
La plateforme agréée (PA), anciennement appelée PDP, émet, reçoit et transmet les factures, puis envoie les données utiles à l'administration. Plus de 150 plateformes figurent sur la liste officielle de la DGFiP en octobre 2026.
Le portail public de facturation ne propose plus d'émettre ni de recevoir des factures depuis la décision d'octobre 2024. Il tient l'annuaire central, qui indique à quelle plateforme envoyer la facture de chaque client, et centralise les données transmises à l'administration. Les factures adressées aux entités publiques passent toujours par Chorus Pro.
L'e-reporting transmet à l'administration, via la PA, les données des opérations qui ne passent pas par une facture électronique entre deux entreprises établies en France : les ventes aux particuliers, les opérations avec des clients ou fournisseurs étrangers, et les données de paiement.
Ce que la facture électronique change sur une facture de transport
Quatre nouvelles mentions obligatoires, applicables à la date où vous devez émettre en électronique :
le numéro SIREN du client
l'adresse de livraison, si elle diffère de l'adresse du client
la nature de l'opération : livraison de biens, prestation de services ou les deux
la mention « Option pour le paiement de la taxe d'après les débits », le cas échéant
Les clients étrangers. Une facture adressée à un client établi hors de France n'est pas une facture électronique au sens de la réforme : elle peut être envoyée par tout canal, mais ses données sont transmises en e-reporting via la PA.
L'affrètement et la sous-traitance. Chaque facture entre deux entreprises établies en France, du transporteur à l'affréteur puis de l'affréteur au donneur d'ordre, devient une facture électronique. Chaque maillon passe par sa propre plateforme et suit le calendrier de sa taille. Pour le rôle de chacun, voir notre article sur l'affrètement transport.
Le délai de paiement ne change pas. En transport routier de marchandises, il reste plafonné à 30 jours à compter de l'émission de la facture (article L441-11 du Code de commerce).
Quelles sanctions en cas de non-respect ?
La loi de finances pour 2026 a relevé les amendes :
Manquement | Amende | Plafond annuel |
|---|---|---|
Facture non émise au format électronique | 50 € par facture | 15 000 € |
E-reporting non transmis | 500 € par transmission | 15 000 € |
Absence de plateforme de réception | 500 €, puis 1 000 € après mises en demeure, puis 1 000 € par trimestre | Jusqu'à régularisation |
Une première infraction n'est pas sanctionnée si elle est réparée spontanément ou dans les 30 jours suivant la demande de l'administration.
Comment préparer votre entreprise de transport en 5 étapes
1. Choisissez votre plateforme de réception. L'obligation de réception s'applique déjà à toutes les entreprises, quelle que soit leur taille.
2. Fiabilisez vos fiches clients. SIREN, adresse de facturation et adresses de livraison doivent être justes dans votre logiciel, faute de quoi la facture risque d'être rejetée.
3. Séparez vos flux français et étrangers. Les clients français reçoivent une facture électronique, les clients étrangers relèvent de l'e-reporting.
4. Vérifiez votre outil de facturation. Il doit produire un format structuré, échanger avec une plateforme agréée et récupérer les statuts de chaque facture.
5. Demandez à vos sous-traitants le nom de leur plateforme agréée. Vous recevrez leurs factures par ce canal.
Côté archivage, conservez vos factures 10 ans (Code de commerce), le délai fiscal étant de 6 ans.
La facture électronique transport avec Dashdoc
Dans le TMS Dashdoc, vous créez vos factures clients comme aujourd'hui, avec leurs pièces justificatives (eCMR, bordereaux de livraison). Dashdoc génère la facture au format Factur-X, UBL ou CII, puis Pennylane, plateforme agréée partenaire de Dashdoc, la transmet à votre client et envoie les données à l'administration.
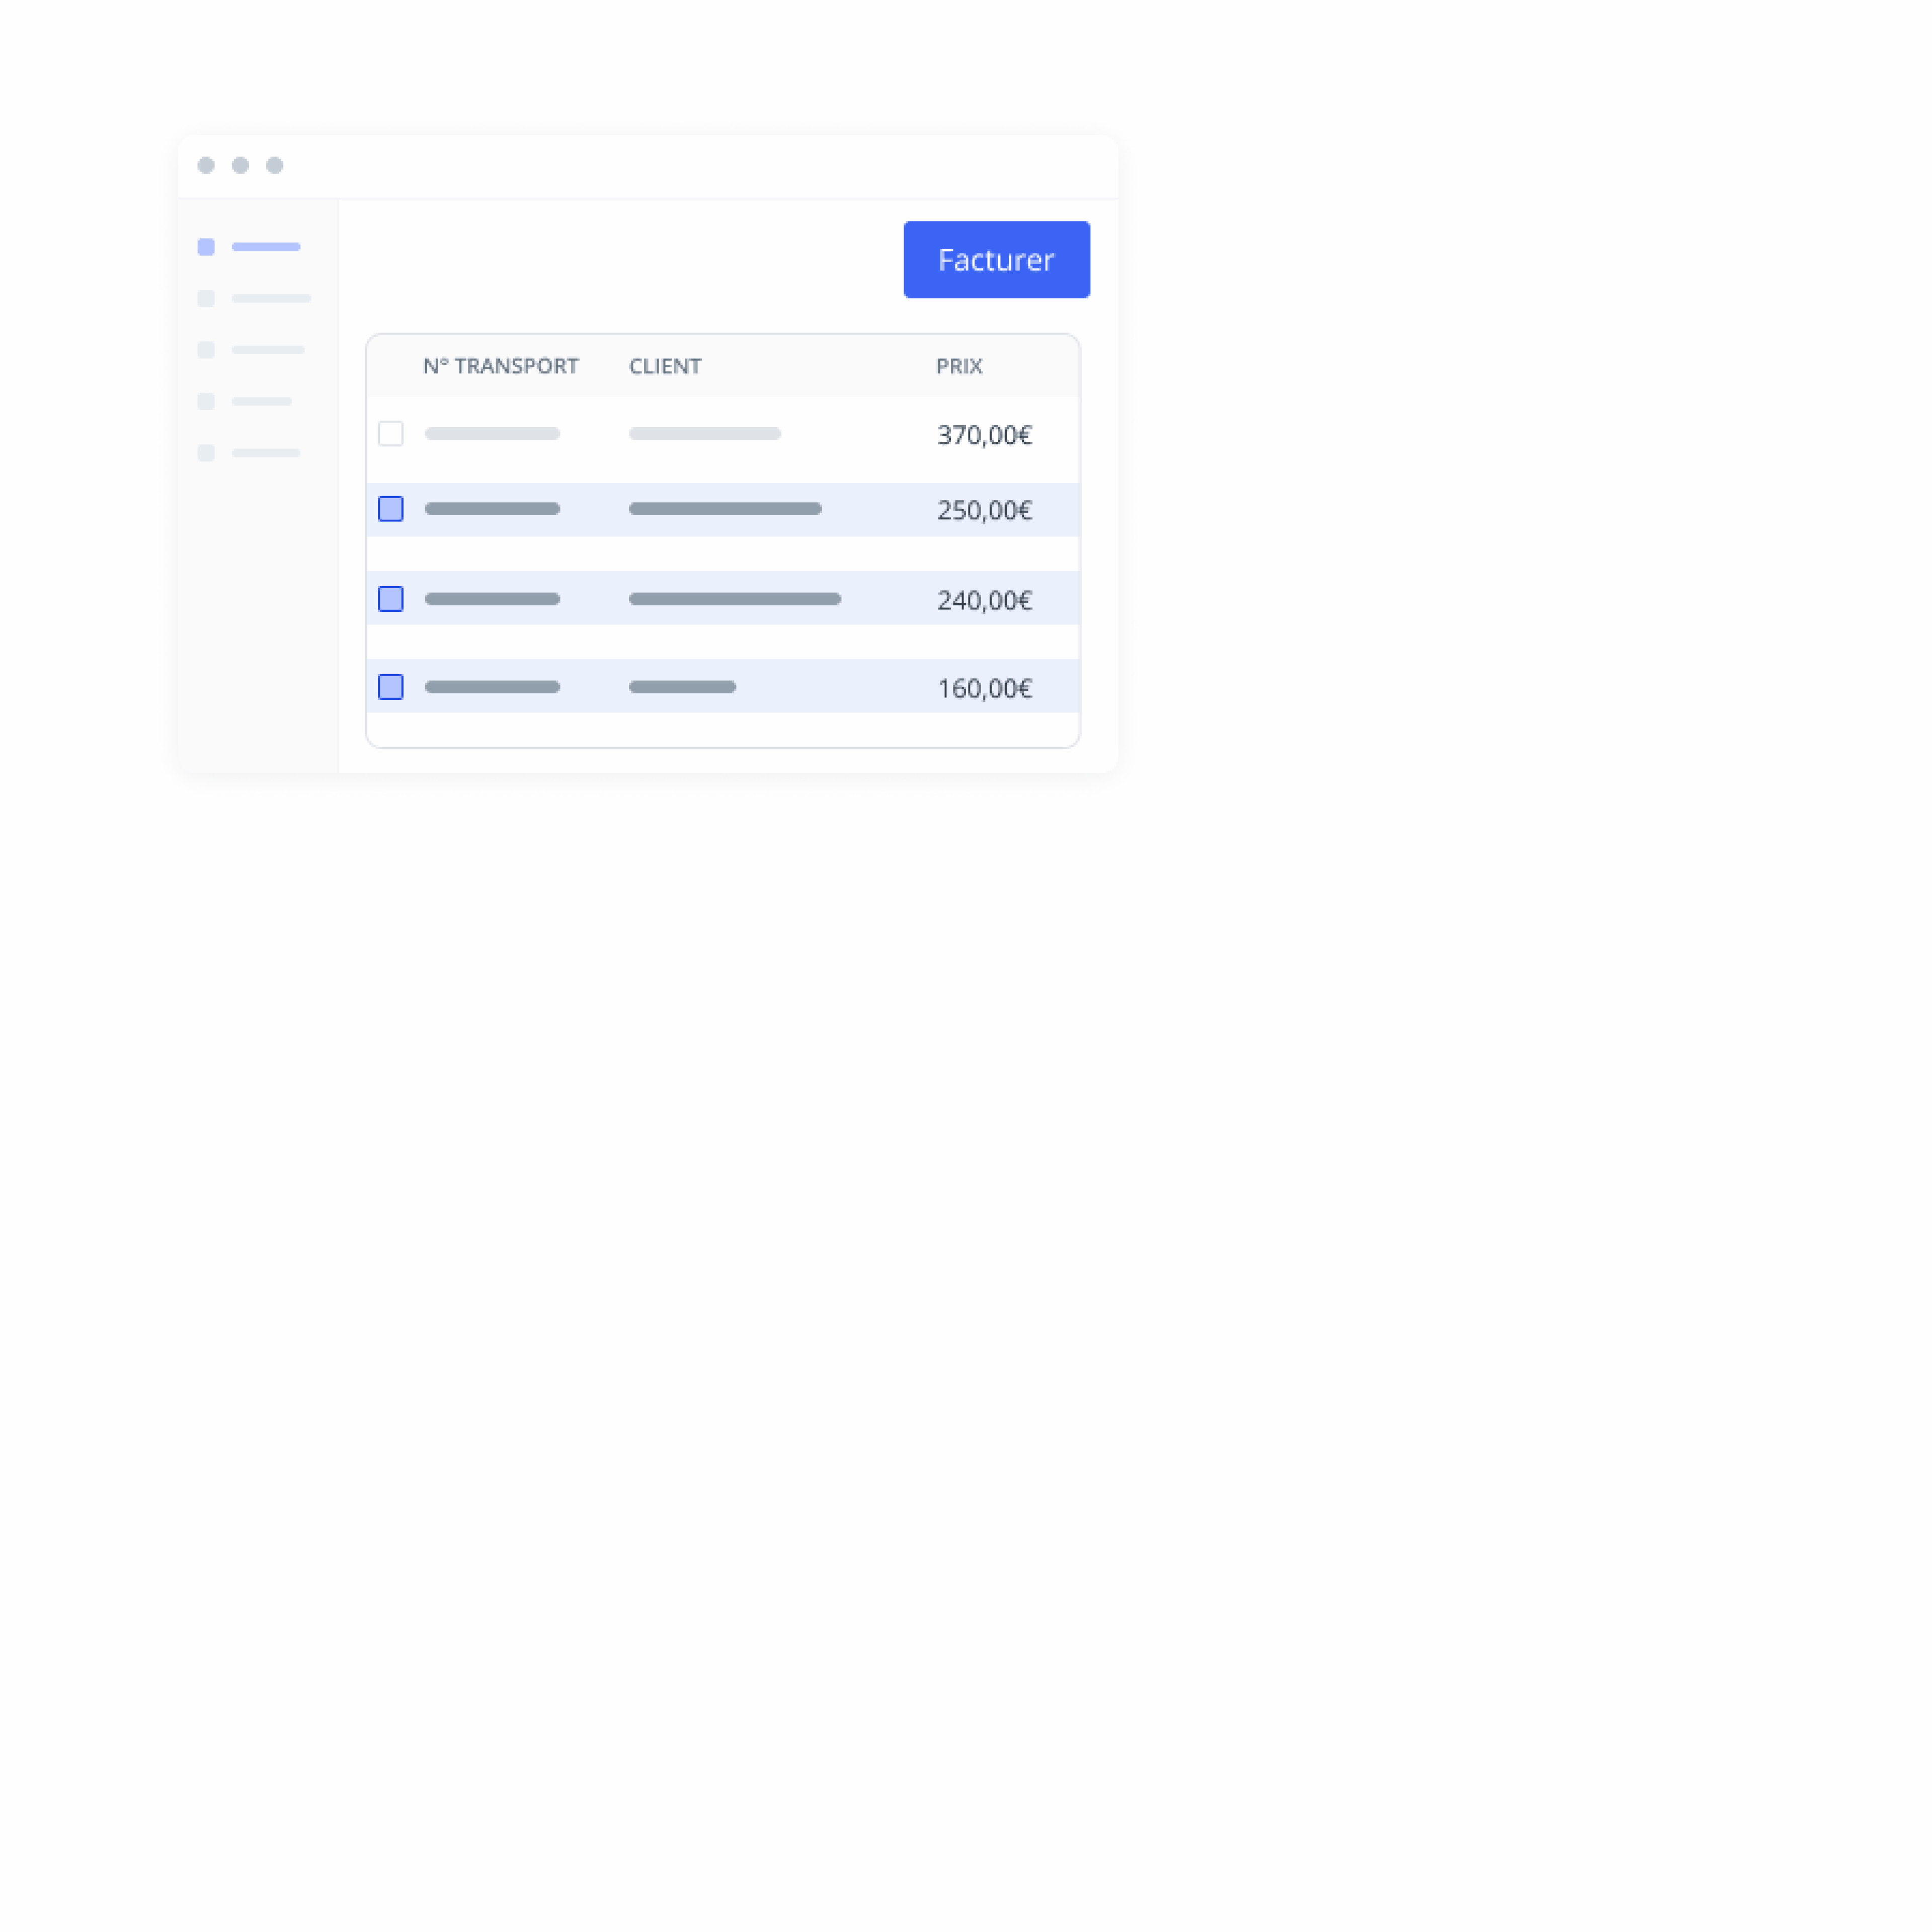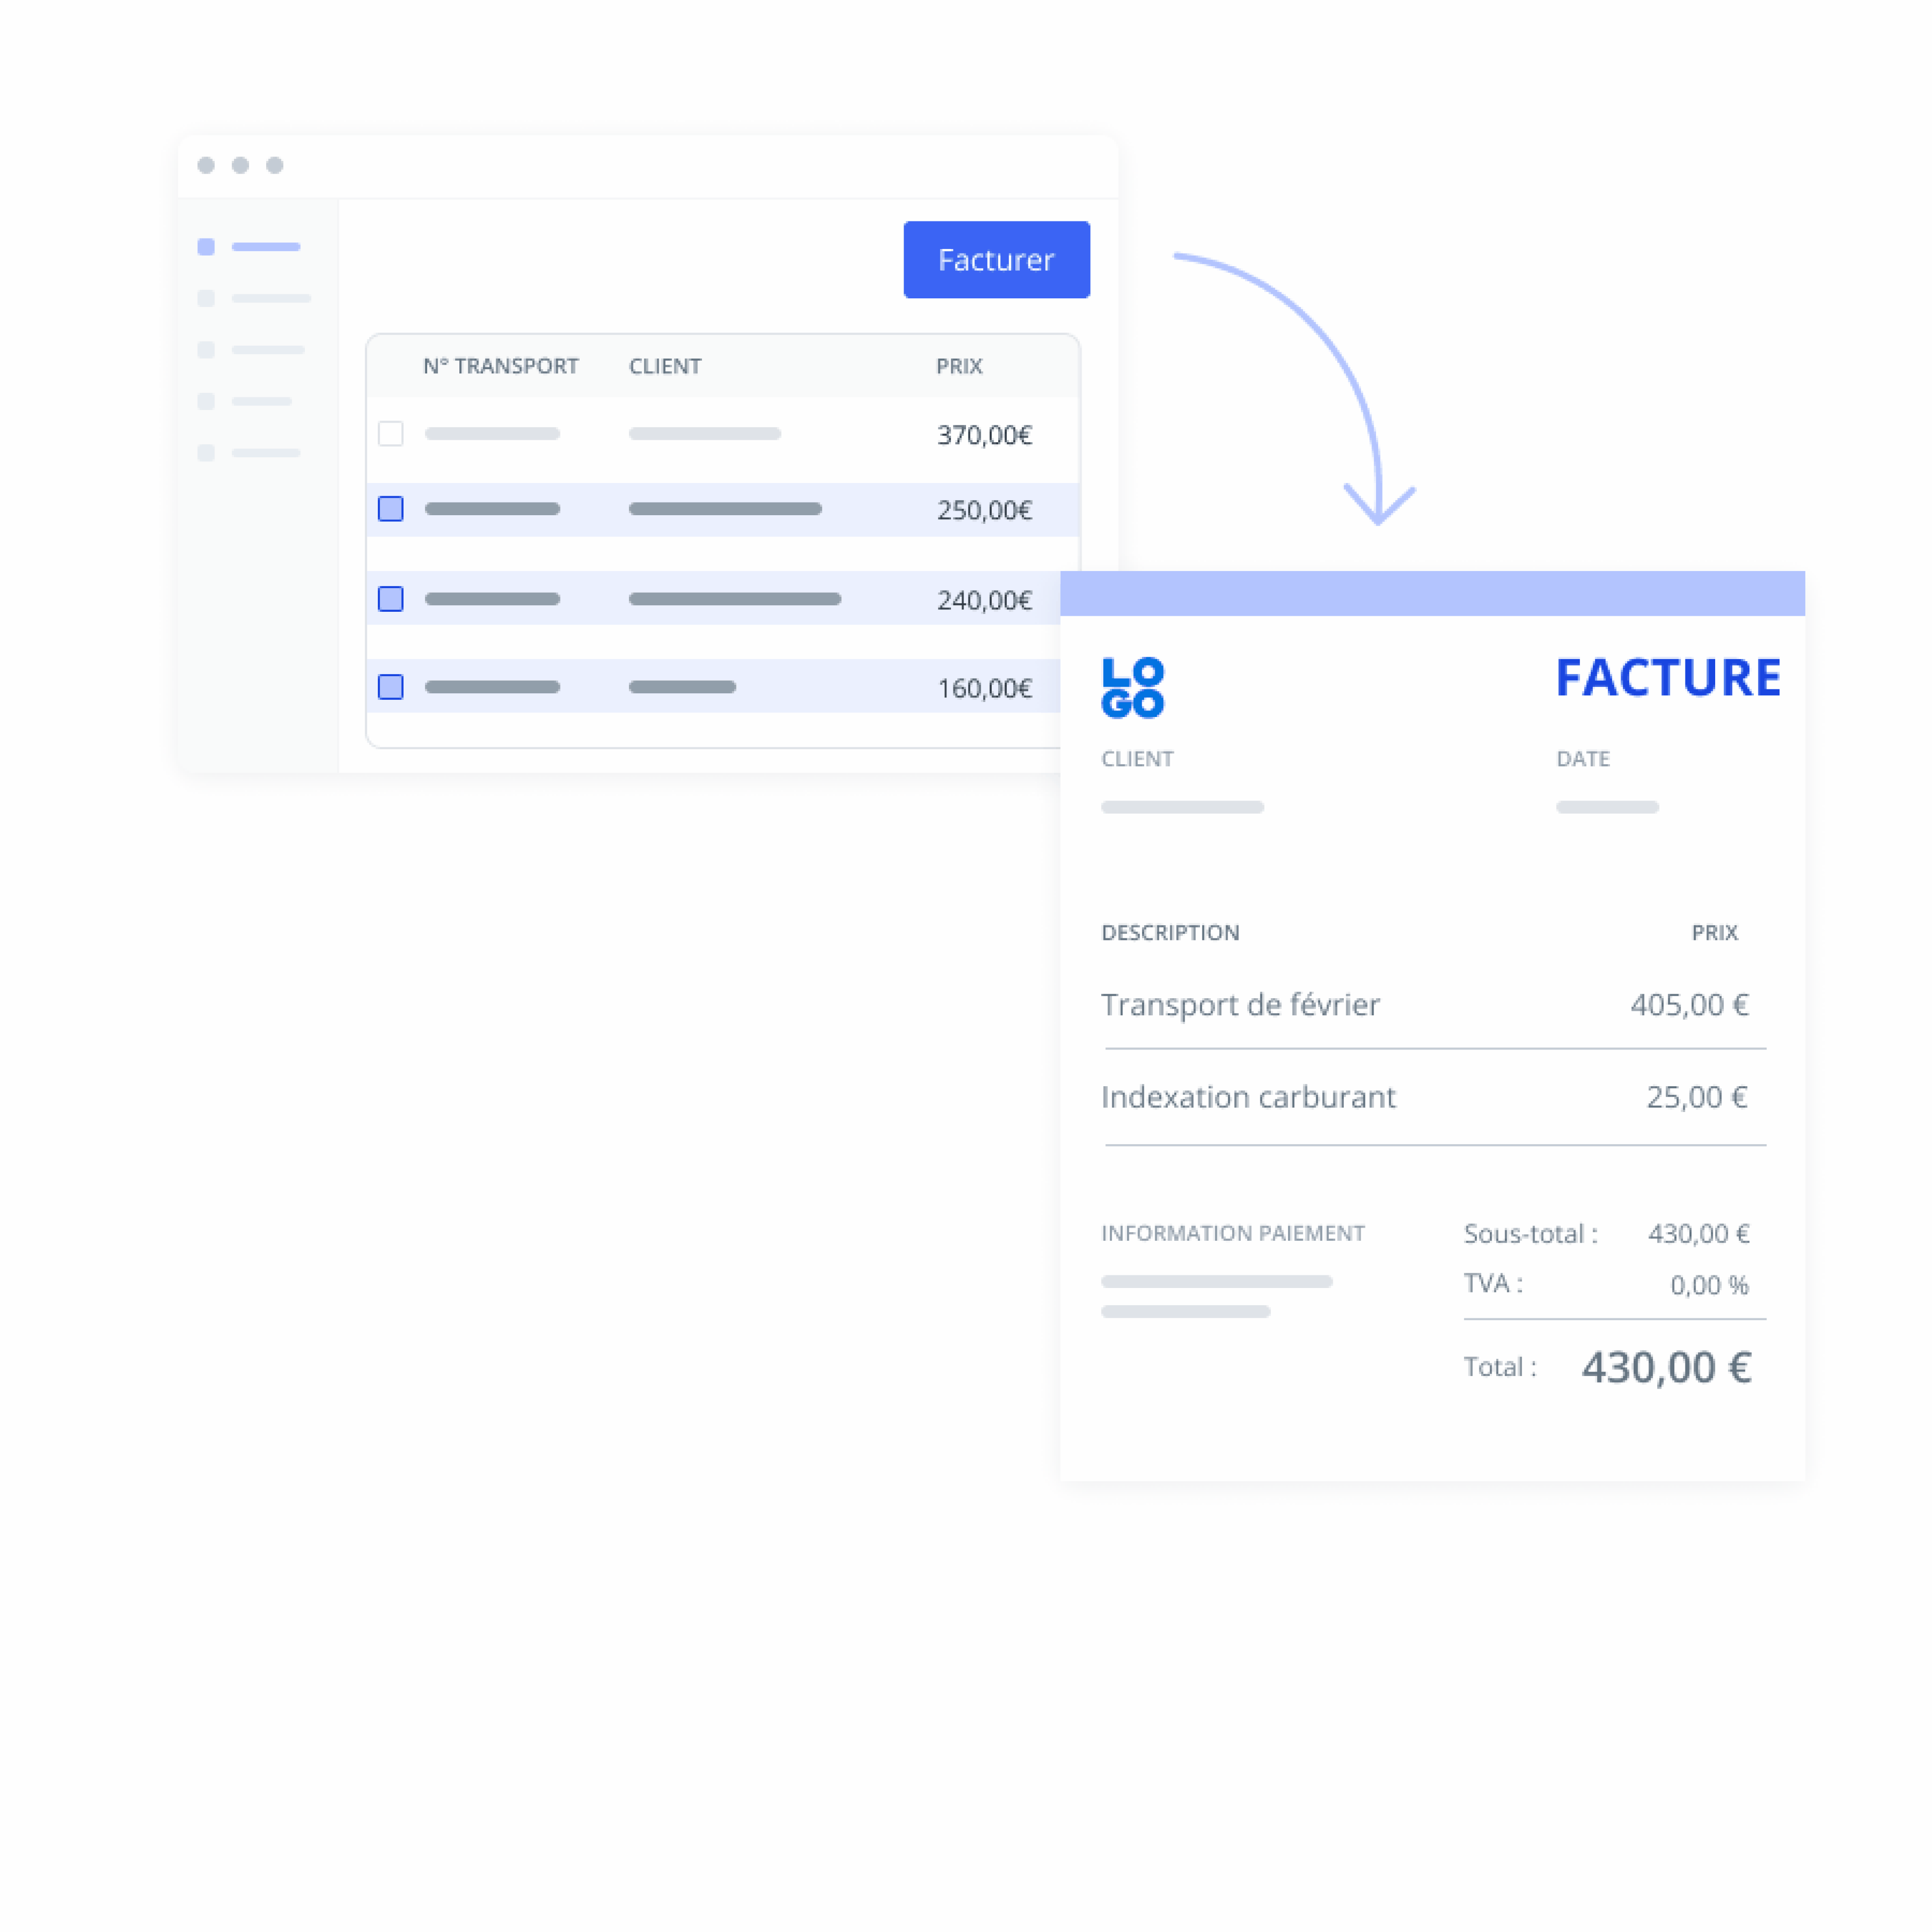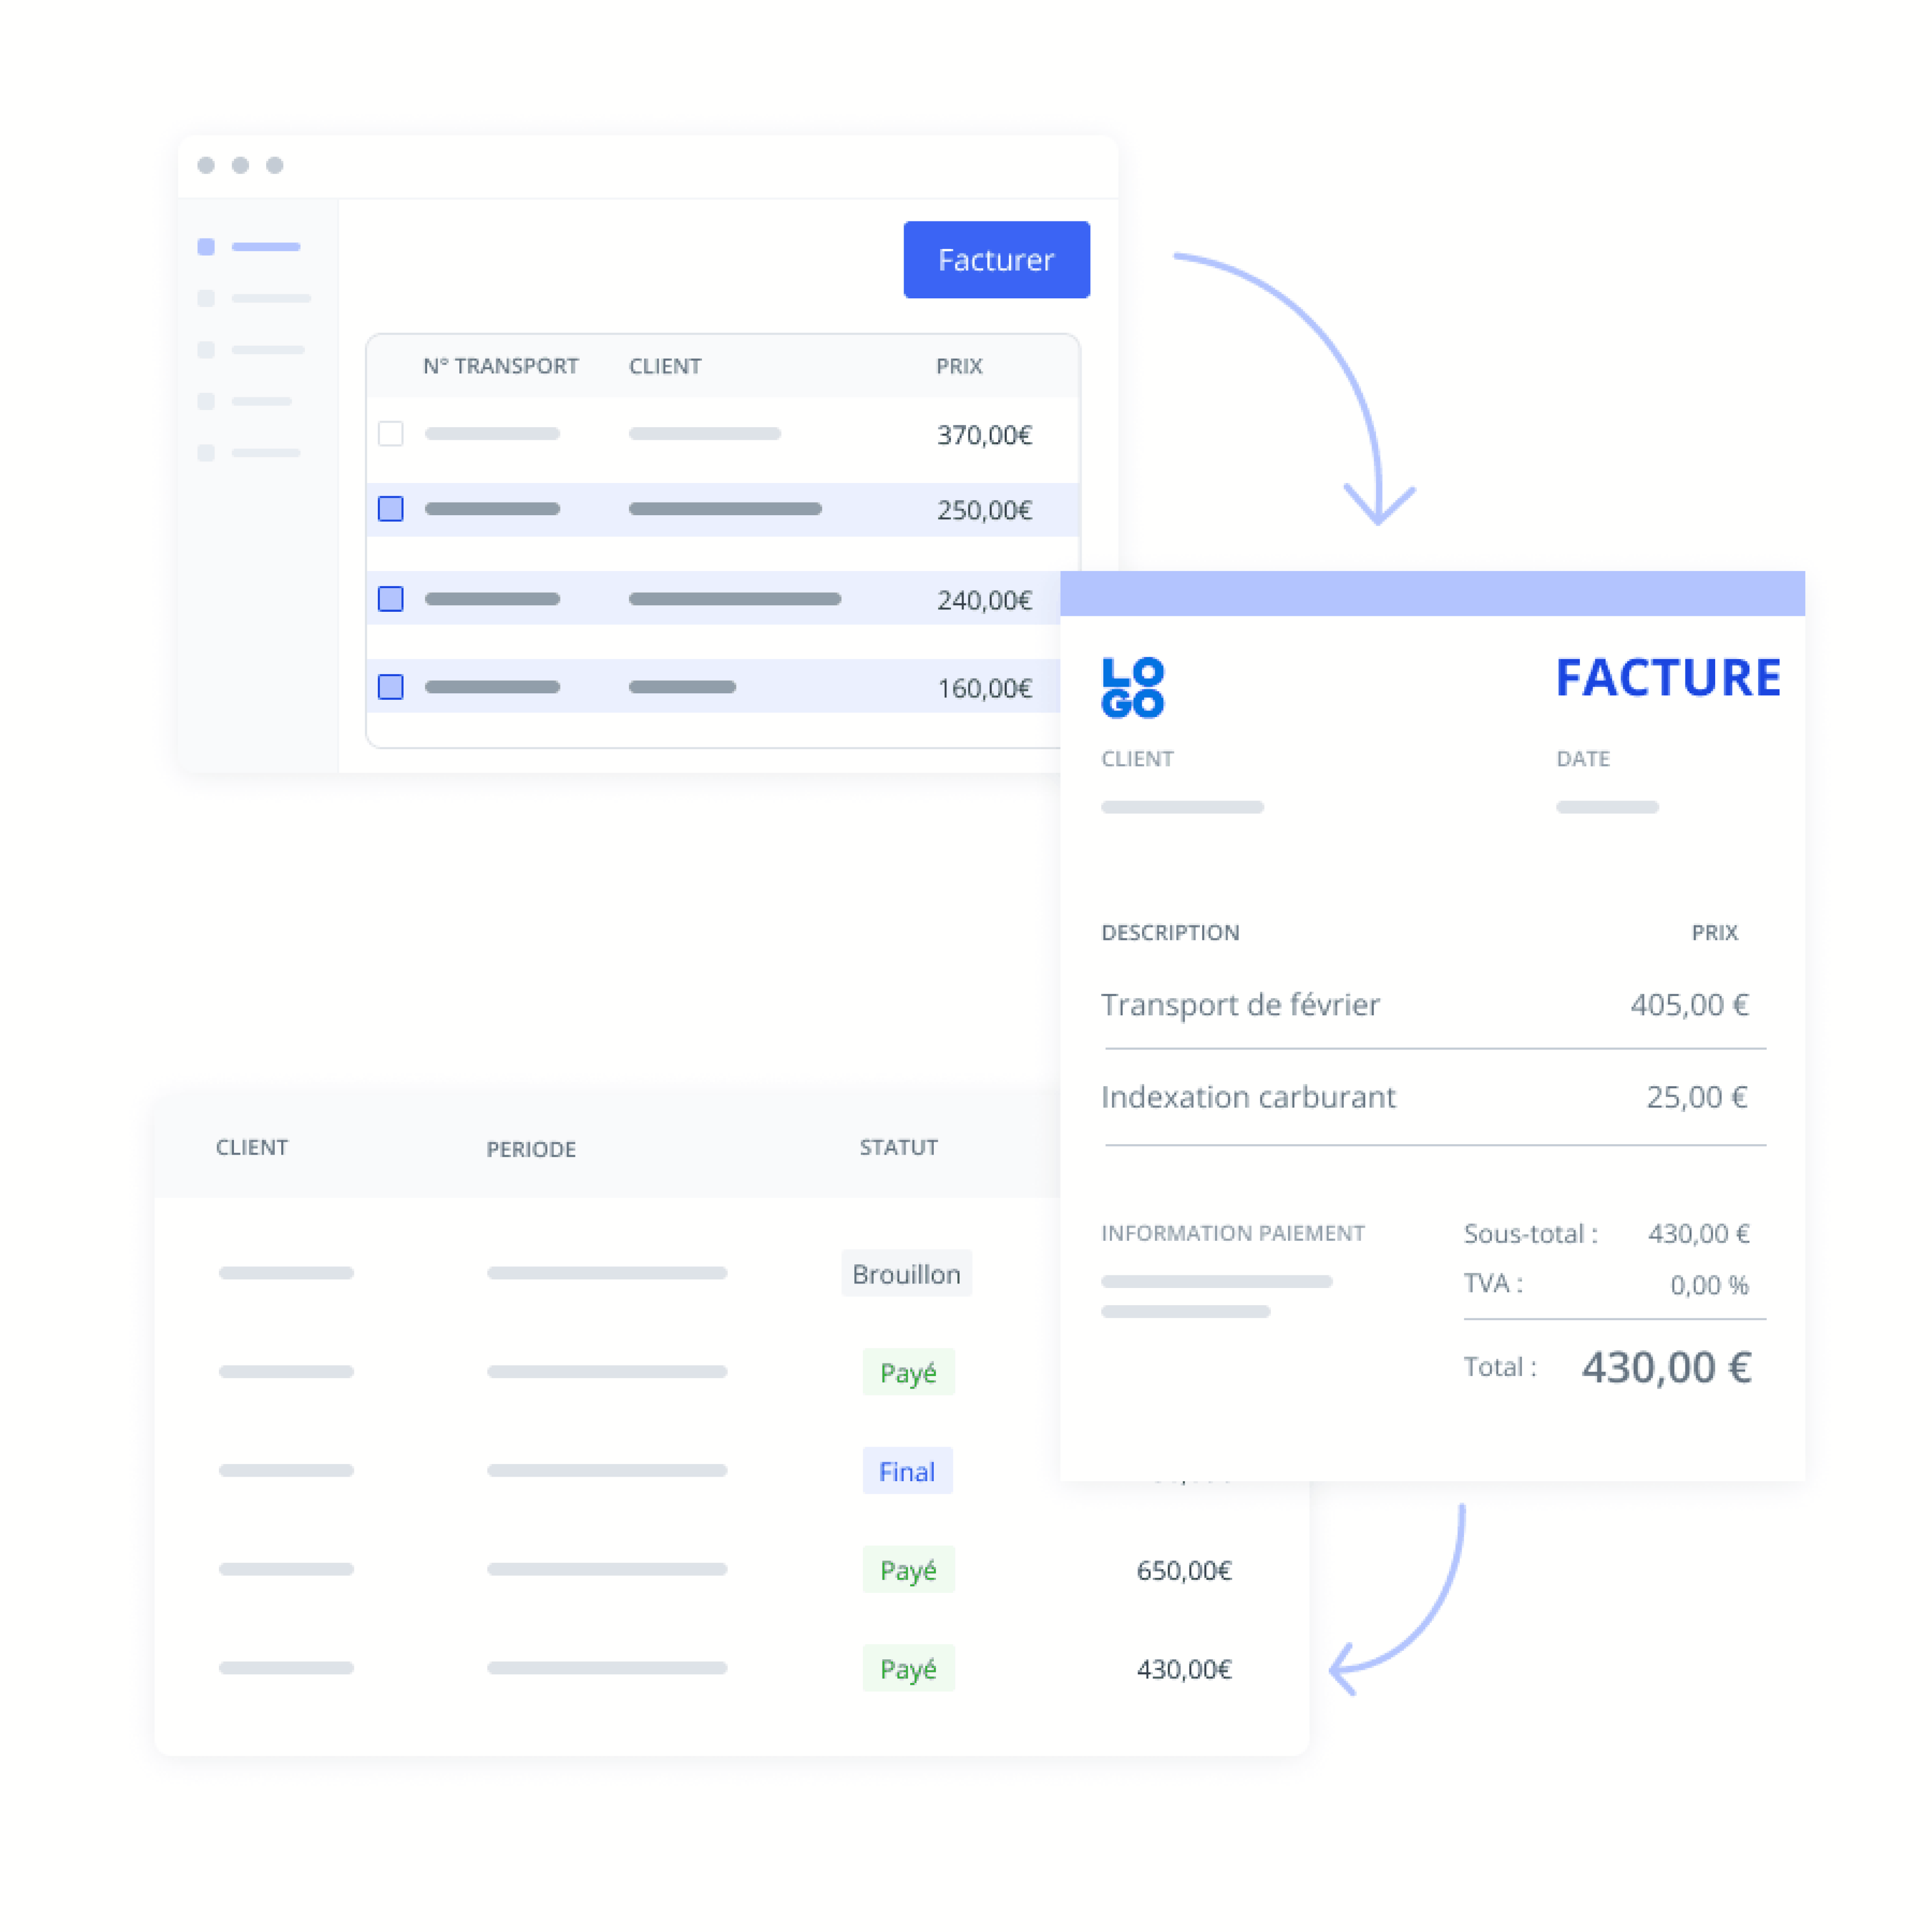
Les statuts de chaque facture, de l'émission au paiement, remontent dans Dashdoc. Si vous choisissez Pennylane comme plateforme de réception, vos factures fournisseurs (gazole, péages, sous-traitants) arrivent aussi dans Dashdoc. Pour le reste de la chaîne, voir notre article sur la facturation dans une entreprise de transport.
FAQ sur la facture électronique transport
Quand la facture électronique devient-elle obligatoire dans le transport ?
La réception est obligatoire pour toutes les entreprises depuis le 1er septembre 2026. L'émission l'est pour les grandes entreprises et les ETI depuis la même date, et le sera pour les PME, TPE et micro-entreprises au plus tard le 1er septembre 2027.
Une PME de transport peut-elle encore envoyer des factures PDF ?
Oui, jusqu'à sa propre date d'obligation, y compris à une grande entreprise. Selon la DGFiP, un client ne doit pas refuser le paiement d'une facture au seul motif qu'elle n'est pas électronique.
Qu'est-ce qu'une plateforme agréée ?
Un opérateur immatriculé par l'administration fiscale, qui émet, reçoit et transmet les factures électroniques et les données d'e-reporting. Le choix de la plateforme est libre.
La lettre de voiture et la CMR sont-elles concernées ?
Non. Seules les factures entrent dans le champ de la réforme.
Que se passe-t-il pour une facture à un client étranger ?
Elle reste envoyée par le canal habituel, et ses données sont transmises à l'administration en e-reporting via votre plateforme agréée.
Combien de temps conserver une facture électronique ?
Dix ans au titre du Code de commerce, le délai de contrôle fiscal étant de six ans.