

Comptes à utiliser, exemples d'écritures et règles de TVA pour comptabiliser une facture de transport.
Cet article s'adresse aux comptables et aux gérants d'entreprises qui reçoivent ou émettent des factures de transport et qui veulent comptabiliser une facture de transport sans fausser le coût de revient ni la déclaration de TVA.
Nous y donnons les comptes à utiliser côté client et côté transporteur, des exemples d'écritures, les étapes pour ne rien oublier, le cas des transports internationaux, et ce que la facture électronique change dans la saisie.
Quel compte pour une facture de transport ?
Le plan comptable général prévoit le compte 624 « Transports de biens et transports collectifs du personnel », avec plusieurs sous-comptes :
Compte | Intitulé | Exemple |
|---|---|---|
6241 | Transports sur achats | Livraison de matières premières par un transporteur |
6242 | Transports sur ventes | Expédition de produits finis à un client |
6243 | Transports entre établissements ou chantiers | Transfert de stock entre deux sites |
6244 | Transports administratifs | Envoi de documents |
6247 | Transports collectifs du personnel | Navette pour les salariés |
6248 | Divers | Autres transports |
Les frais de transport sur achats peuvent aussi être intégrés au coût d'achat des marchandises. Dans ce cas, ils sont suivis dans un compte de frais accessoires d'achat. Votre expert-comptable vous indiquera la méthode retenue par l'entreprise.
Une échéance change la façon de comptabiliser ces factures : si vous êtes une PME ou une TPE, vos factures de transport devront être électroniques au 1er septembre 2027, et vous devez déjà pouvoir en recevoir depuis le 1er septembre 2026. La facture électronique arrive dans un format structuré, avec le pied de facture gasoil en ligne distincte, et s'exporte vers la comptabilité sans ressaisie. Ce qui change, étape par étape, est expliqué dans notre guide de la facturation électronique du transport. Et la facturation électronique Dashdoc l'intègre directement à la facturation du transport.
Comptabiliser une facture de transport chez le client
Exemple : une entreprise reçoit une facture de transport sur ventes de 1 000 € HT, avec 20 % de TVA.
Compte | Libellé | Débit | Crédit |
|---|---|---|---|
6242 | Transports sur ventes | 1 000,00 | |
44566 | TVA déductible sur autres biens et services | 200,00 | |
401 | Fournisseur (transporteur) | 1 200,00 |
Au paiement, le compte 401 est débité et le compte de banque 512 est crédité.
Comptabiliser une facture de transport chez le transporteur
Pour l'entreprise de transport, la facture émise est un produit. Avec le même exemple :
Compte | Libellé | Débit | Crédit |
|---|---|---|---|
411 | Client (chargeur) | 1 200,00 | |
706 | Prestations de services | 1 000,00 | |
44571 | TVA collectée | 200,00 |
Le pied de facture, qui répercute l'indexation gazole, fait partie du prix du transport : il se comptabilise avec la prestation.
Les étapes pour bien comptabiliser une facture de transport
Vérifier la facture : mentions obligatoires, prix convenu, surcharges, références de l'ordre de transport.
Rapprocher la facture de la preuve de livraison : lettre de voiture ou CMR signée, avec les réserves éventuelles.
Choisir le bon compte selon la nature du transport (achats, ventes, entre sites).
Appliquer le bon traitement de TVA, en particulier pour les transports internationaux.
Enregistrer et payer dans les délais convenus.
Archiver la facture et ses justificatifs pendant 10 ans. Voir notre article sur la durée de conservation des documents de transport.
Le cas des transports internationaux
Les règles de TVA dépendent du lieu de la prestation et de la qualité du client. Pour un transport de biens entre entreprises assujetties, la prestation est en principe taxable dans le pays du client, qui autoliquide la TVA. Les transports liés à l'exportation de biens hors de l'Union européenne peuvent être exonérés.
Ces règles comportent des exceptions : faites valider vos cas par votre expert-comptable. Voir aussi notre article sur les factures de transport à l'international.
La facture électronique change la donne
La réforme de la facturation électronique s'applique en deux temps :
1er septembre 2026 : toutes les entreprises doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et ETI doivent les émettre.
1er septembre 2027 : l'émission devient obligatoire pour les PME, les TPE et les indépendants.
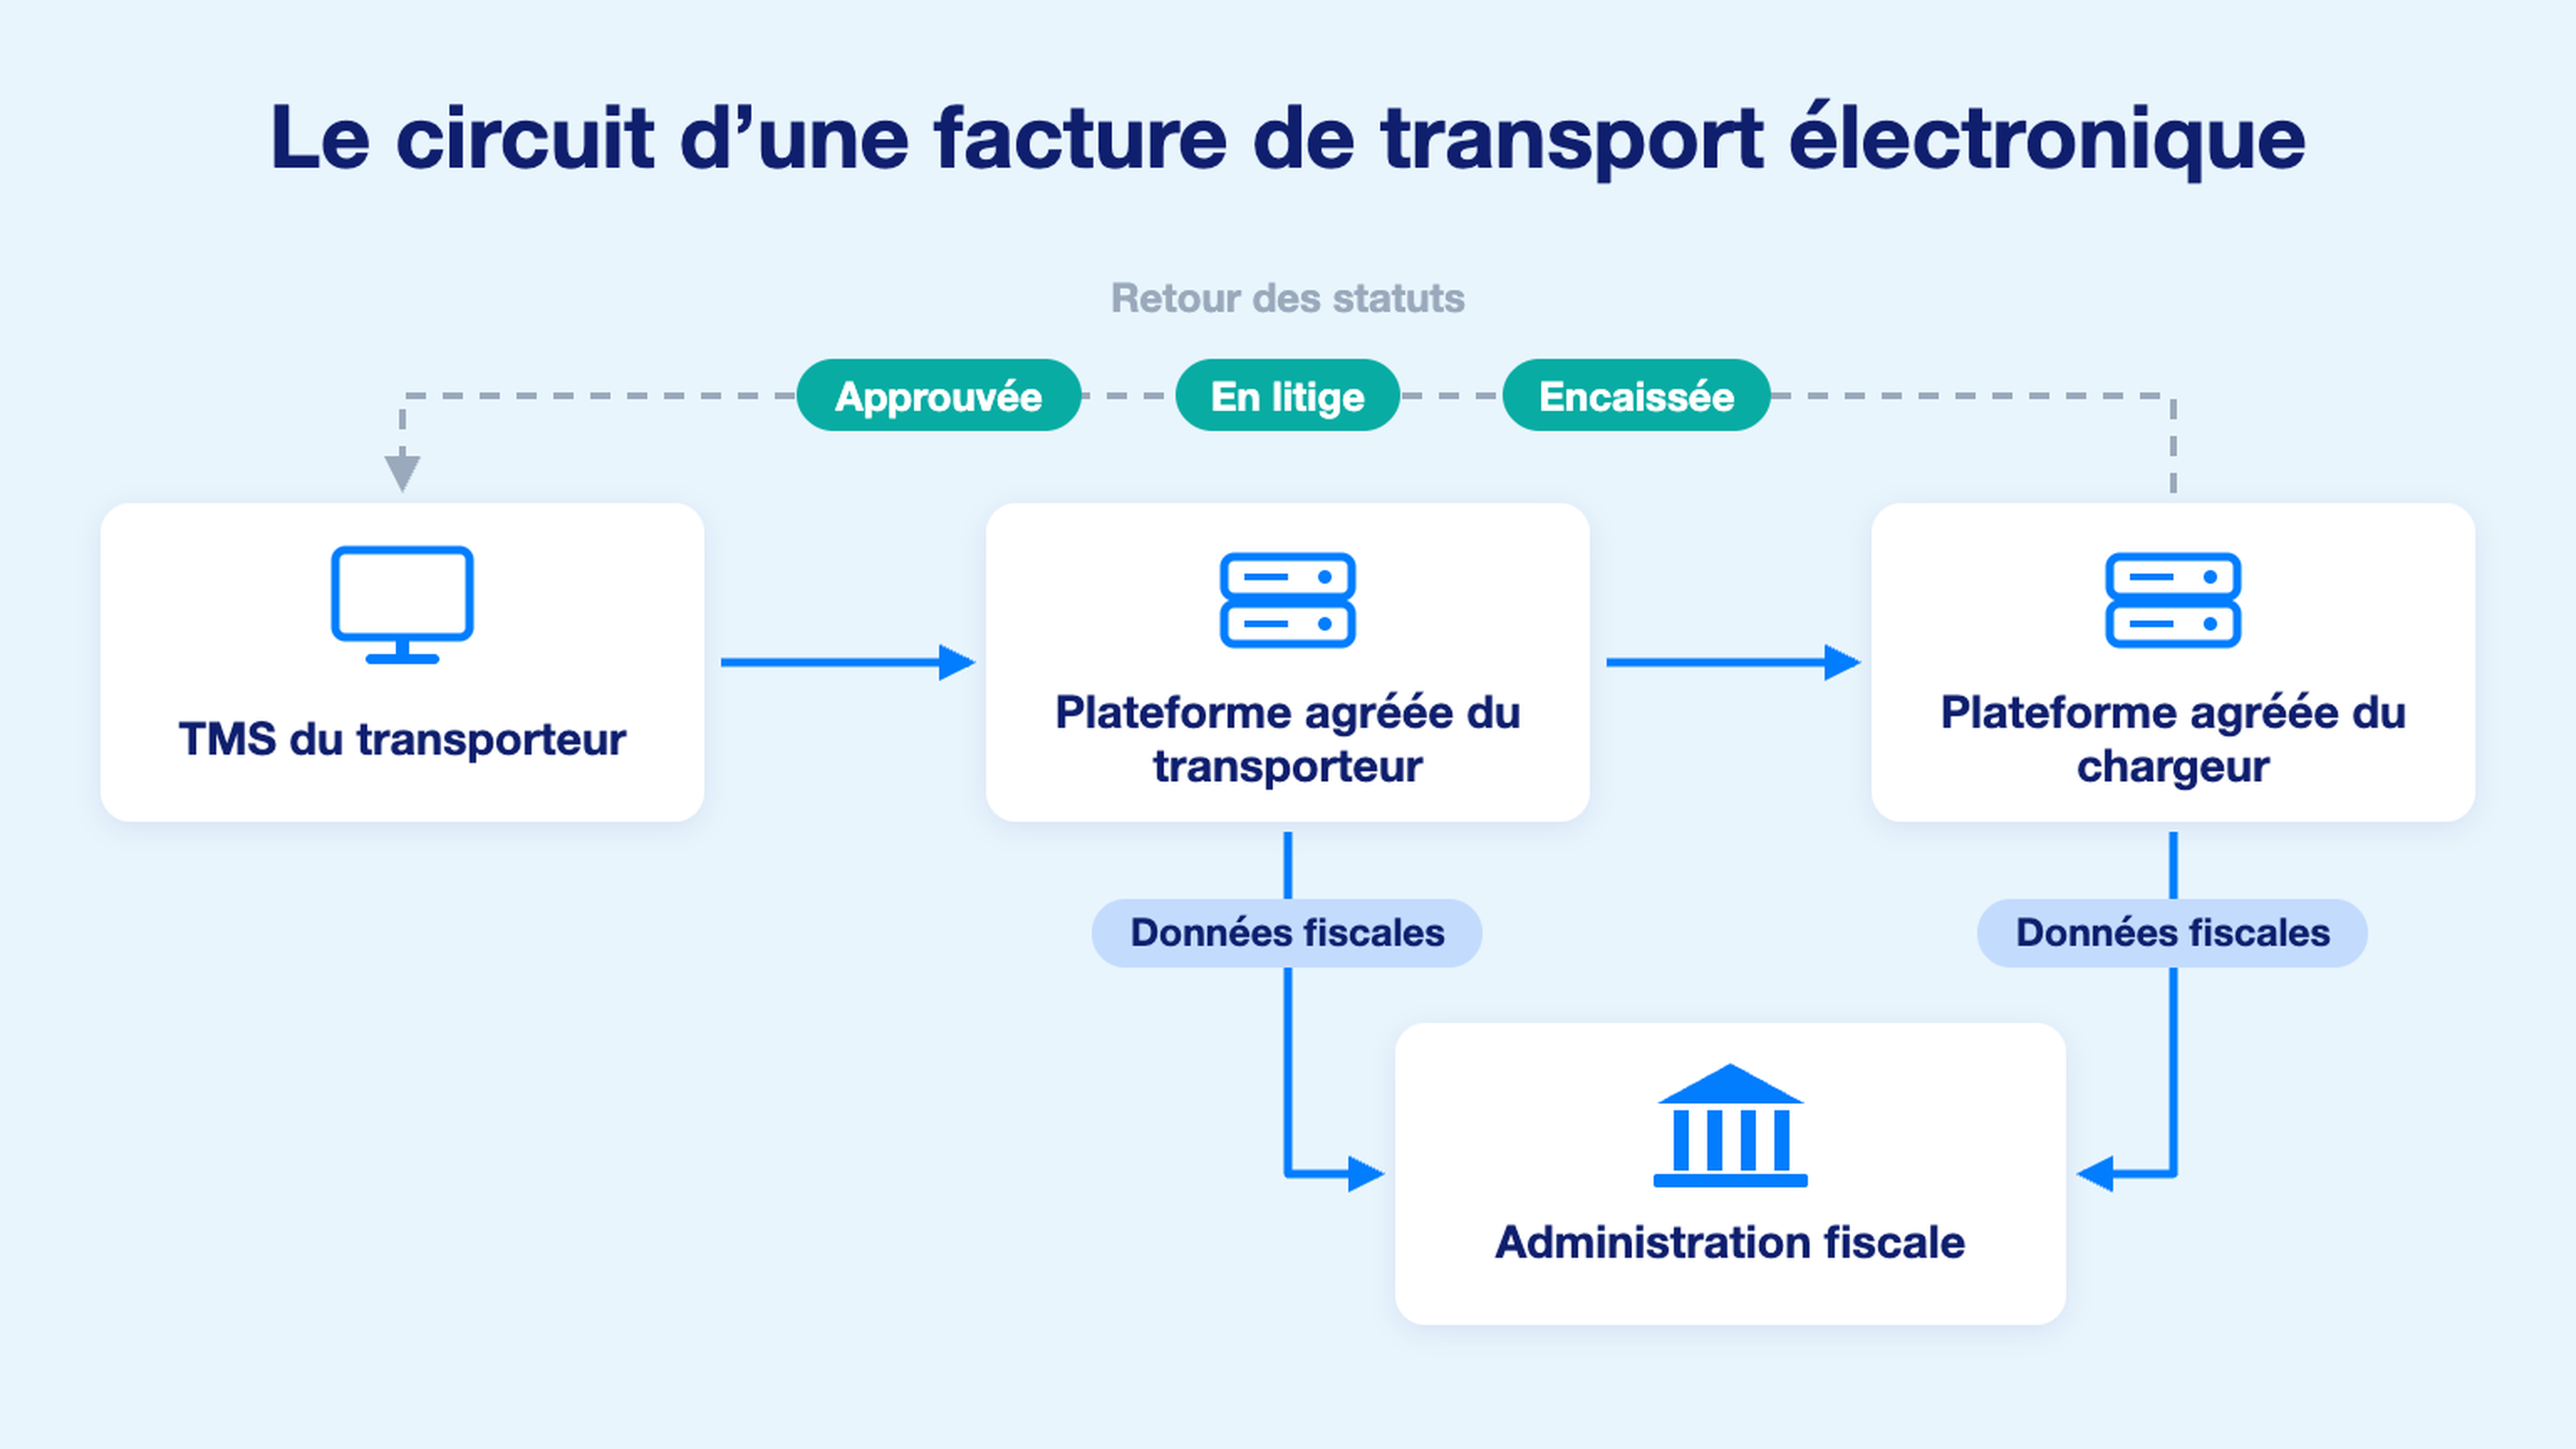
Les factures B2B passent par une plateforme agréée, dans un format structuré (Factur-X, UBL ou CII). Les données arrivent directement dans les logiciels, ce qui réduit la saisie comptable. Le calendrier complet, les quatre mentions nouvelles et ce que la réforme change pour une facture de transport sont dans notre guide de la facturation électronique du transport.
Automatiser la facturation transport avec Dashdoc
Dans Dashdoc, chaque transport terminé génère les éléments de sa facture : les grilles tarifaires sont appliquées automatiquement, les écarts sont signalés, et les preuves (eCMR, photos, signatures) sont jointes à la facture. Les factures s'exportent vers votre logiciel comptable, par exemple Sage, Pennylane ou Cegid.
Pour la facturation électronique, Dashdoc travaille avec Pennylane, plateforme agréée : vos factures clients sont émises et vos factures fournisseurs reçues directement dans Dashdoc.
Vos factures de transport sont encore ressaisies à la main ?
FAQ sur la comptabilisation des factures de transport
Quel compte comptable pour le transport ?
Le compte 624 « Transports de biens et transports collectifs du personnel », avec ses sous-comptes : 6241 pour les transports sur achats, 6242 pour les transports sur ventes.
Quand utiliser le compte 6241 ou le compte 6242 ?
Le 6241 pour le transport des biens que vous achetez, le 6242 pour le transport des biens que vous vendez.
Comment un transporteur comptabilise-t-il ses factures ?
Au crédit du compte 706 « Prestations de services », avec la TVA collectée au compte 44571 et le client au débit du compte 411.
Combien de temps conserver une facture de transport ?
10 ans à compter de la clôture de l'exercice, comme toutes les pièces justificatives comptables.