

La factura electrónica en el transporte será obligatoria en España desde octubre de 2027: calendario del RD 238/2026, formatos, estados y Verifactu.
Si estás aquí, seguramente un cliente, tu asesor o tu programa de facturación te ha hablado de la factura electrónica obligatoria.
¿Cuándo te afecta? ¿Qué cambia para una factura de transporte, sus justificantes y tus subcontratistas? ¿Y qué diferencia hay con Verifactu?
¿Qué es la factura electrónica obligatoria en el transporte?
Es una factura emitida, enviada y recibida en un formato estructurado, conforme al modelo semántico europeo EN 16931, que los programas pueden leer sin intervención manual. Un PDF enviado por correo no es una factura electrónica en el sentido de la reforma.
La obligación procede de la Ley 18/2022, de creación y crecimiento de empresas (Ley Crea y Crece), desarrollada por el Real Decreto 238/2026, de 25 de marzo, publicado en el BOE el 31 de marzo de 2026. Se aplica cuando el cliente es un empresario o profesional establecido en España.
Factura electrónica en el transporte: calendario de la obligación
Los plazos no cuentan desde el real decreto, sino desde la entrada en vigor de la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica. Publicada en el BOE el 5 de octubre de 2026, está en vigor desde el 6 de octubre de 2026.
Fecha | Quién | Qué |
|---|---|---|
6 de octubre de 2027 | Empresas y profesionales con más de 8 M€ de volumen de operaciones el año anterior | Emitir y recibir facturas electrónicas y comunicar sus estados |
6 de octubre de 2028 | Resto de empresas y profesionales | Emitir y recibir facturas electrónicas, y comunicar los estados en el caso de las personas jurídicas |
6 de octubre de 2029 | Personas físicas y entidades en atribución de rentas | Comunicar los estados de las facturas |
Durante los primeros 12 meses, las empresas de más de 8 M€ deben adjuntar además una versión legible en PDF, salvo que el destinatario la rechace.
Formatos, plataformas y estados de la factura
Los formatos. La factura debe respetar el modelo EN 16931, en una de estas sintaxis: UBL, CII, EDIFACT o Facturae. La solución pública de la Agencia Tributaria trabaja en UBL, y las plataformas privadas deben poder convertir entre todas las sintaxis.
Las plataformas. El modelo es mixto: cada empresa puede usar una plataforma privada, la solución pública gratuita de la Agencia Tributaria o las dos. Una plataforma privada deposita una copia fiel de cada factura en UBL en la solución pública.
Los estados. Hay que comunicar la aceptación o el rechazo de la factura, con su fecha, y su pago completo, con la fecha de pago efectivo. El plazo es de cuatro días, sin contar sábados, domingos ni festivos nacionales. Sin rechazo, la factura se considera aceptada.
Lo que cambia la factura electrónica para una empresa de transporte
Los justificantes. La reforma afecta a la factura, no al documento de control ni a la carta de porte. Pero una factura de transporte se discute a menudo con su albarán firmado o su eCMR: conviene que viajen juntos.
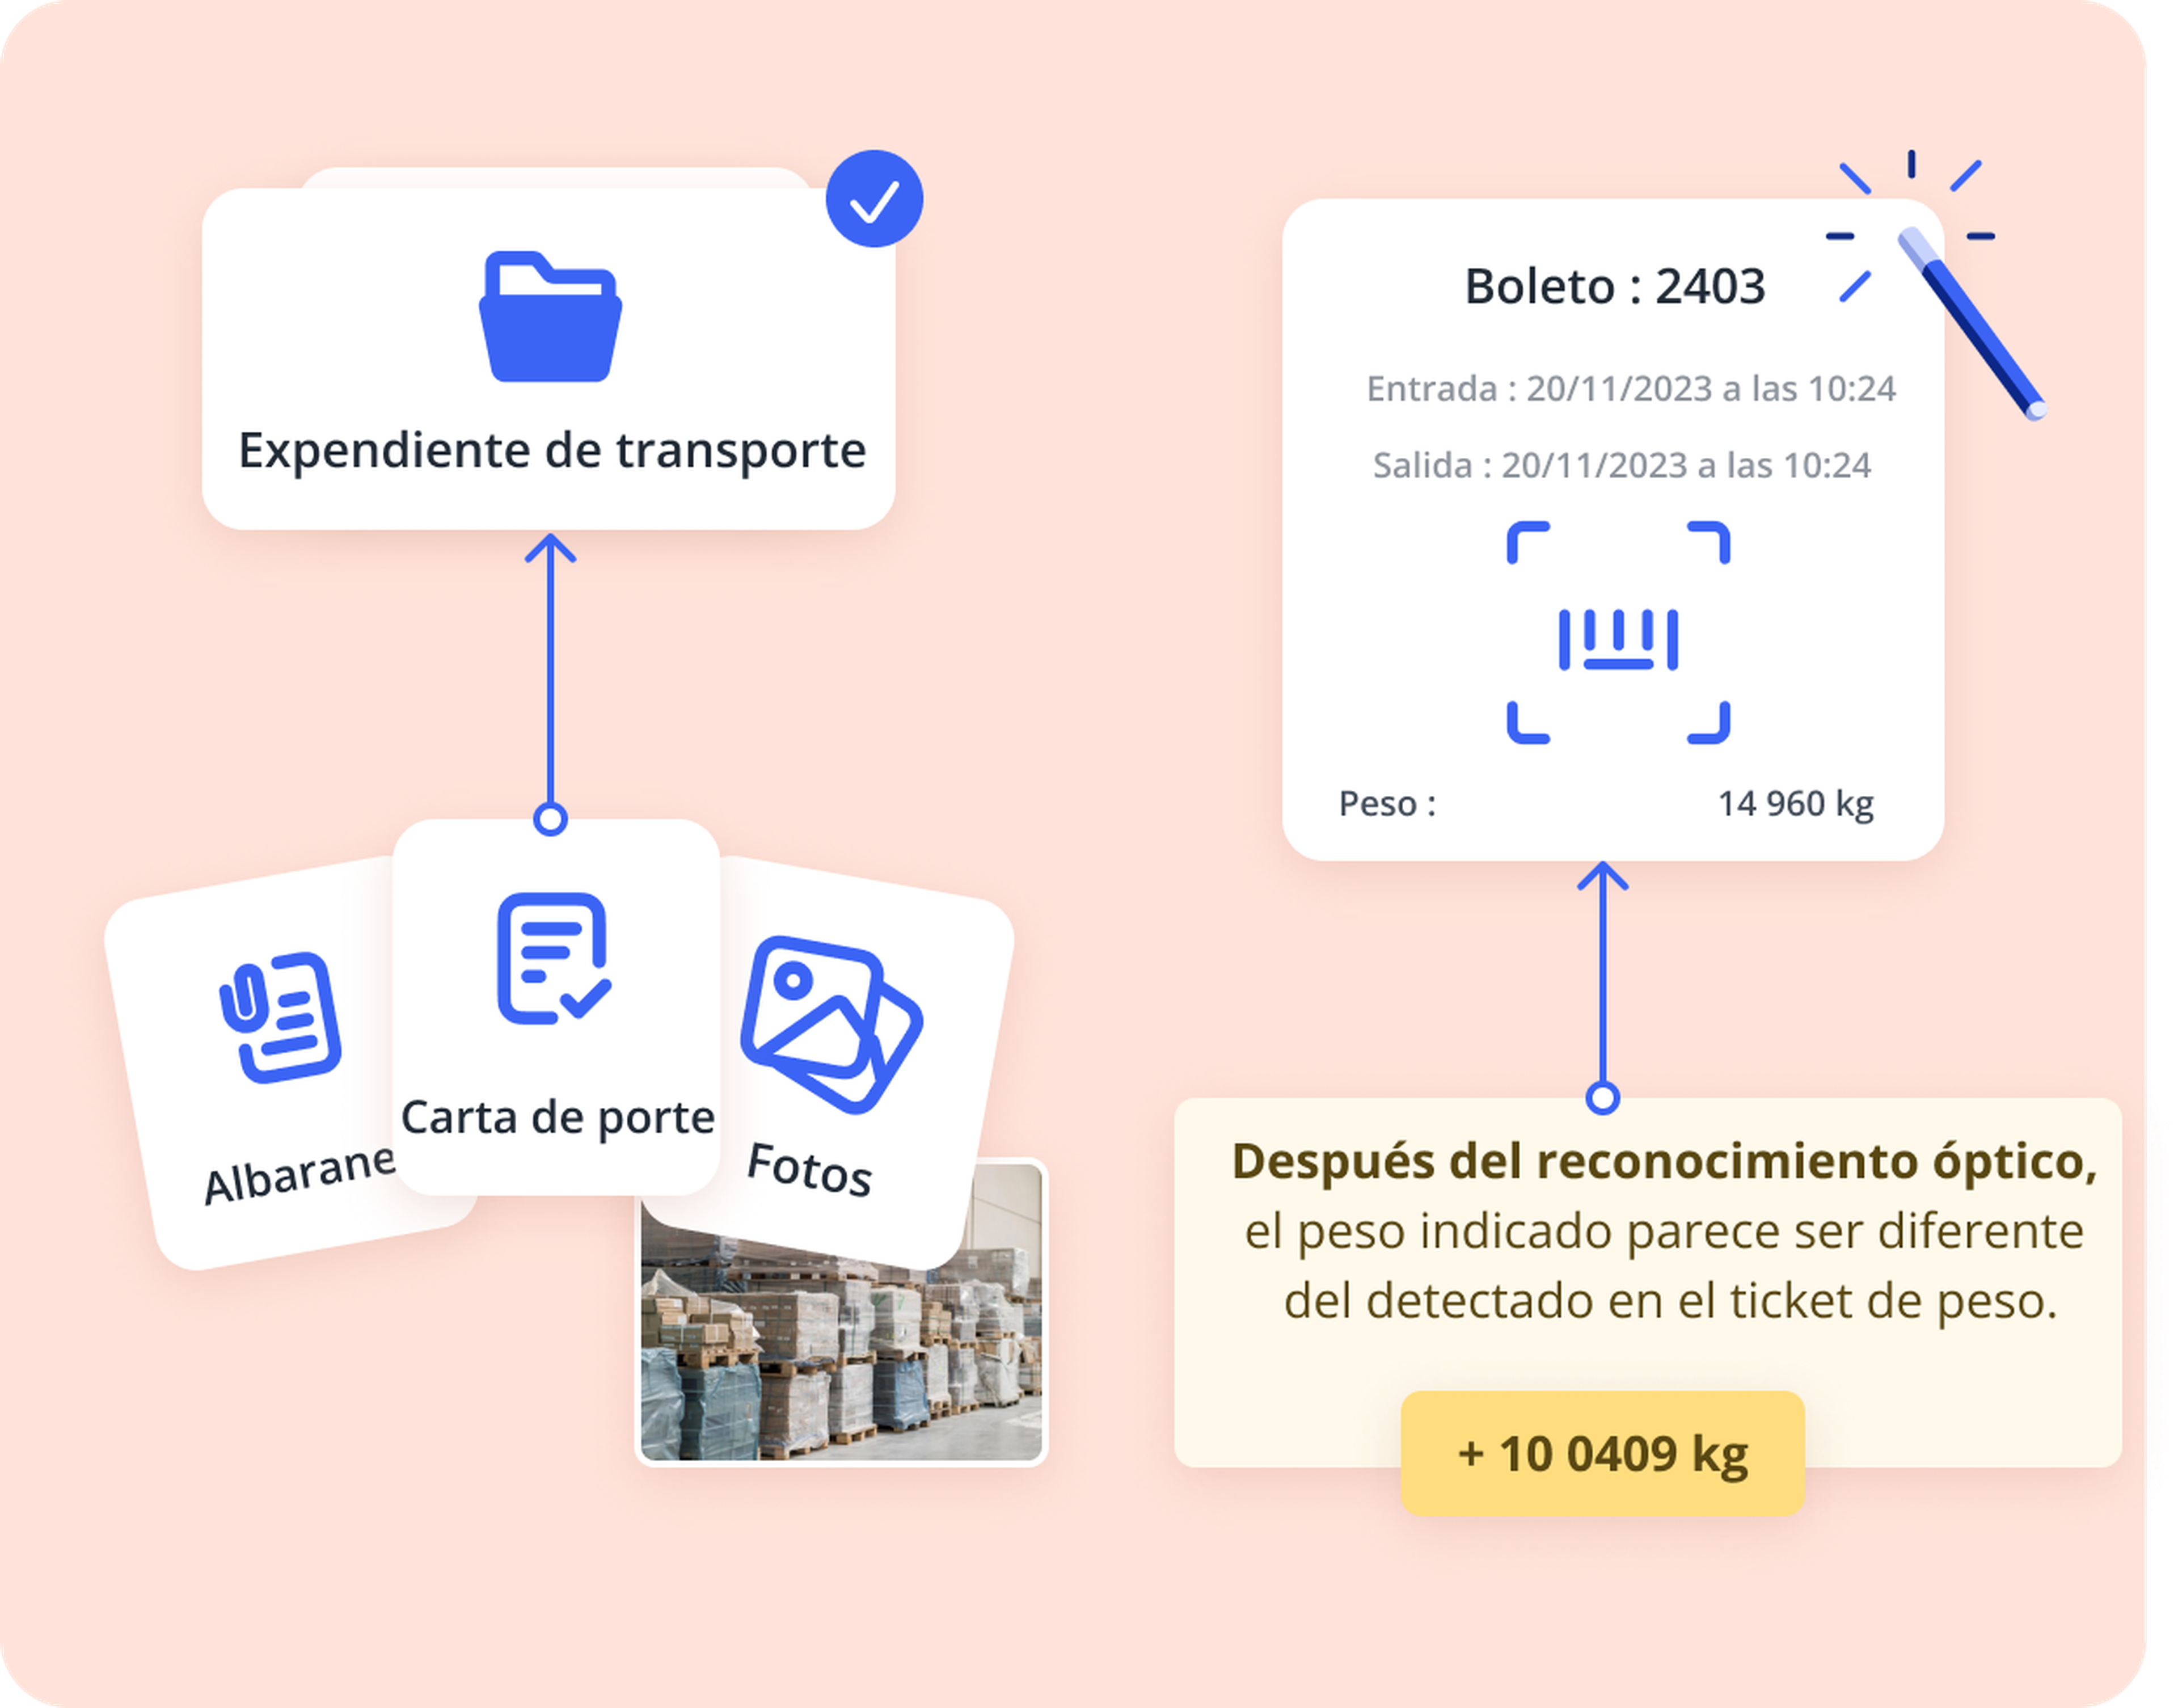
La subcontratación. Cada empresa de la cadena factura a la siguiente en formato electrónico, desde el transportista efectivo hasta el operador que factura al cargador, y cada una sigue el calendario que le corresponde por su volumen de operaciones.
El transporte internacional. Lo que cuenta es el cliente, no la ruta: un transporte Valencia a Lyon facturado a un cargador establecido en España entra en la obligación.
Para el marco del contrato de transporte, consulta nuestra guía de la LCTTM, y para la lista completa de documentos, nuestro artículo sobre el documento de transporte.
¿Qué diferencia hay entre factura electrónica y Verifactu?
Verifactu no regula el intercambio de facturas entre empresas, sino los sistemas informáticos de facturación: registro inalterable, trazabilidad y, en su modalidad Veri*factu, envío de los registros a la Agencia Tributaria. Procede de la Ley 11/2021, llamada Ley Antifraude.
Aspecto | Factura electrónica B2B | Verifactu |
|---|---|---|
Qué regula | El formato y el intercambio de las facturas | El programa que emite las facturas |
Base legal | Ley 18/2022 y RD 238/2026 | Ley 11/2021 y RD 1007/2023 |
Fechas | 6 de octubre de 2027 y 6 de octubre de 2028 | 1 de enero de 2027 (sociedades) y 1 de julio de 2027 (resto), con aplazamiento a octubre de 2028 anunciado |
Quién queda fuera | Facturas a clientes no establecidos en España | Empresas acogidas al SII y territorios forales |
El 5 de octubre de 2026, Hacienda anunció en una nota informativa el aplazamiento de todas las obligaciones de Verifactu a octubre de 2028, para alinearlas con la factura electrónica. Hasta su publicación en el BOE, las fechas legales siguen siendo las del Real Decreto-ley 15/2025.
Sanciones: qué está ya fijado
Programas de facturación no conformes (art. 201 bis de la Ley General Tributaria): 50.000 euros por ejercicio para el usuario y 150.000 euros por ejercicio y tipo de programa para el fabricante o comercializador
Incumplimiento de las obligaciones de facturación (art. 201 de la Ley General Tributaria): 1 % del importe de las operaciones afectadas, y 2 % en caso de falta de expedición o de conservación
El RD 238/2026 y la Orden HAC/1028/2026 no fijan un régimen sancionador propio.
Cómo preparar tu empresa de transporte en 5 pasos
1. Calcula tu volumen de operaciones. Por encima de 8 M€, tu fecha es el 6 de octubre de 2027.
2. Revisa tus datos de clientes. NIF, razón social y direcciones deben estar correctos en tu programa, porque una factura con datos erróneos puede ser rechazada.
3. Elige cómo vas a enviar y recibir. Plataforma privada, solución pública de la Agencia Tributaria o las dos.
4. Prepara la comunicación de estados. Aceptación, rechazo y pago tienen un plazo de cuatro días, sin contar sábados, domingos ni festivos nacionales.
5. Habla con tus subcontratistas. Vas a recibir sus facturas en formato electrónico y en el calendario que les corresponda.
Para la conservación, guarda tus facturas al menos cuatro años, el plazo de prescripción fiscal (art. 66 de la Ley General Tributaria), y seis años la documentación contable (art. 30 del Código de Comercio).
La factura electrónica en el transporte con Dashdoc
Con el TMS Dashdoc, las facturas se generan a partir de las órdenes de transporte realizadas, en los formatos legales (Facturae, UBL o CII), con los justificantes adjuntos: eCMR, albaranes y fotos. El envío se hace por correo electrónico o mediante plataforma, con seguimiento del estado en tiempo real.
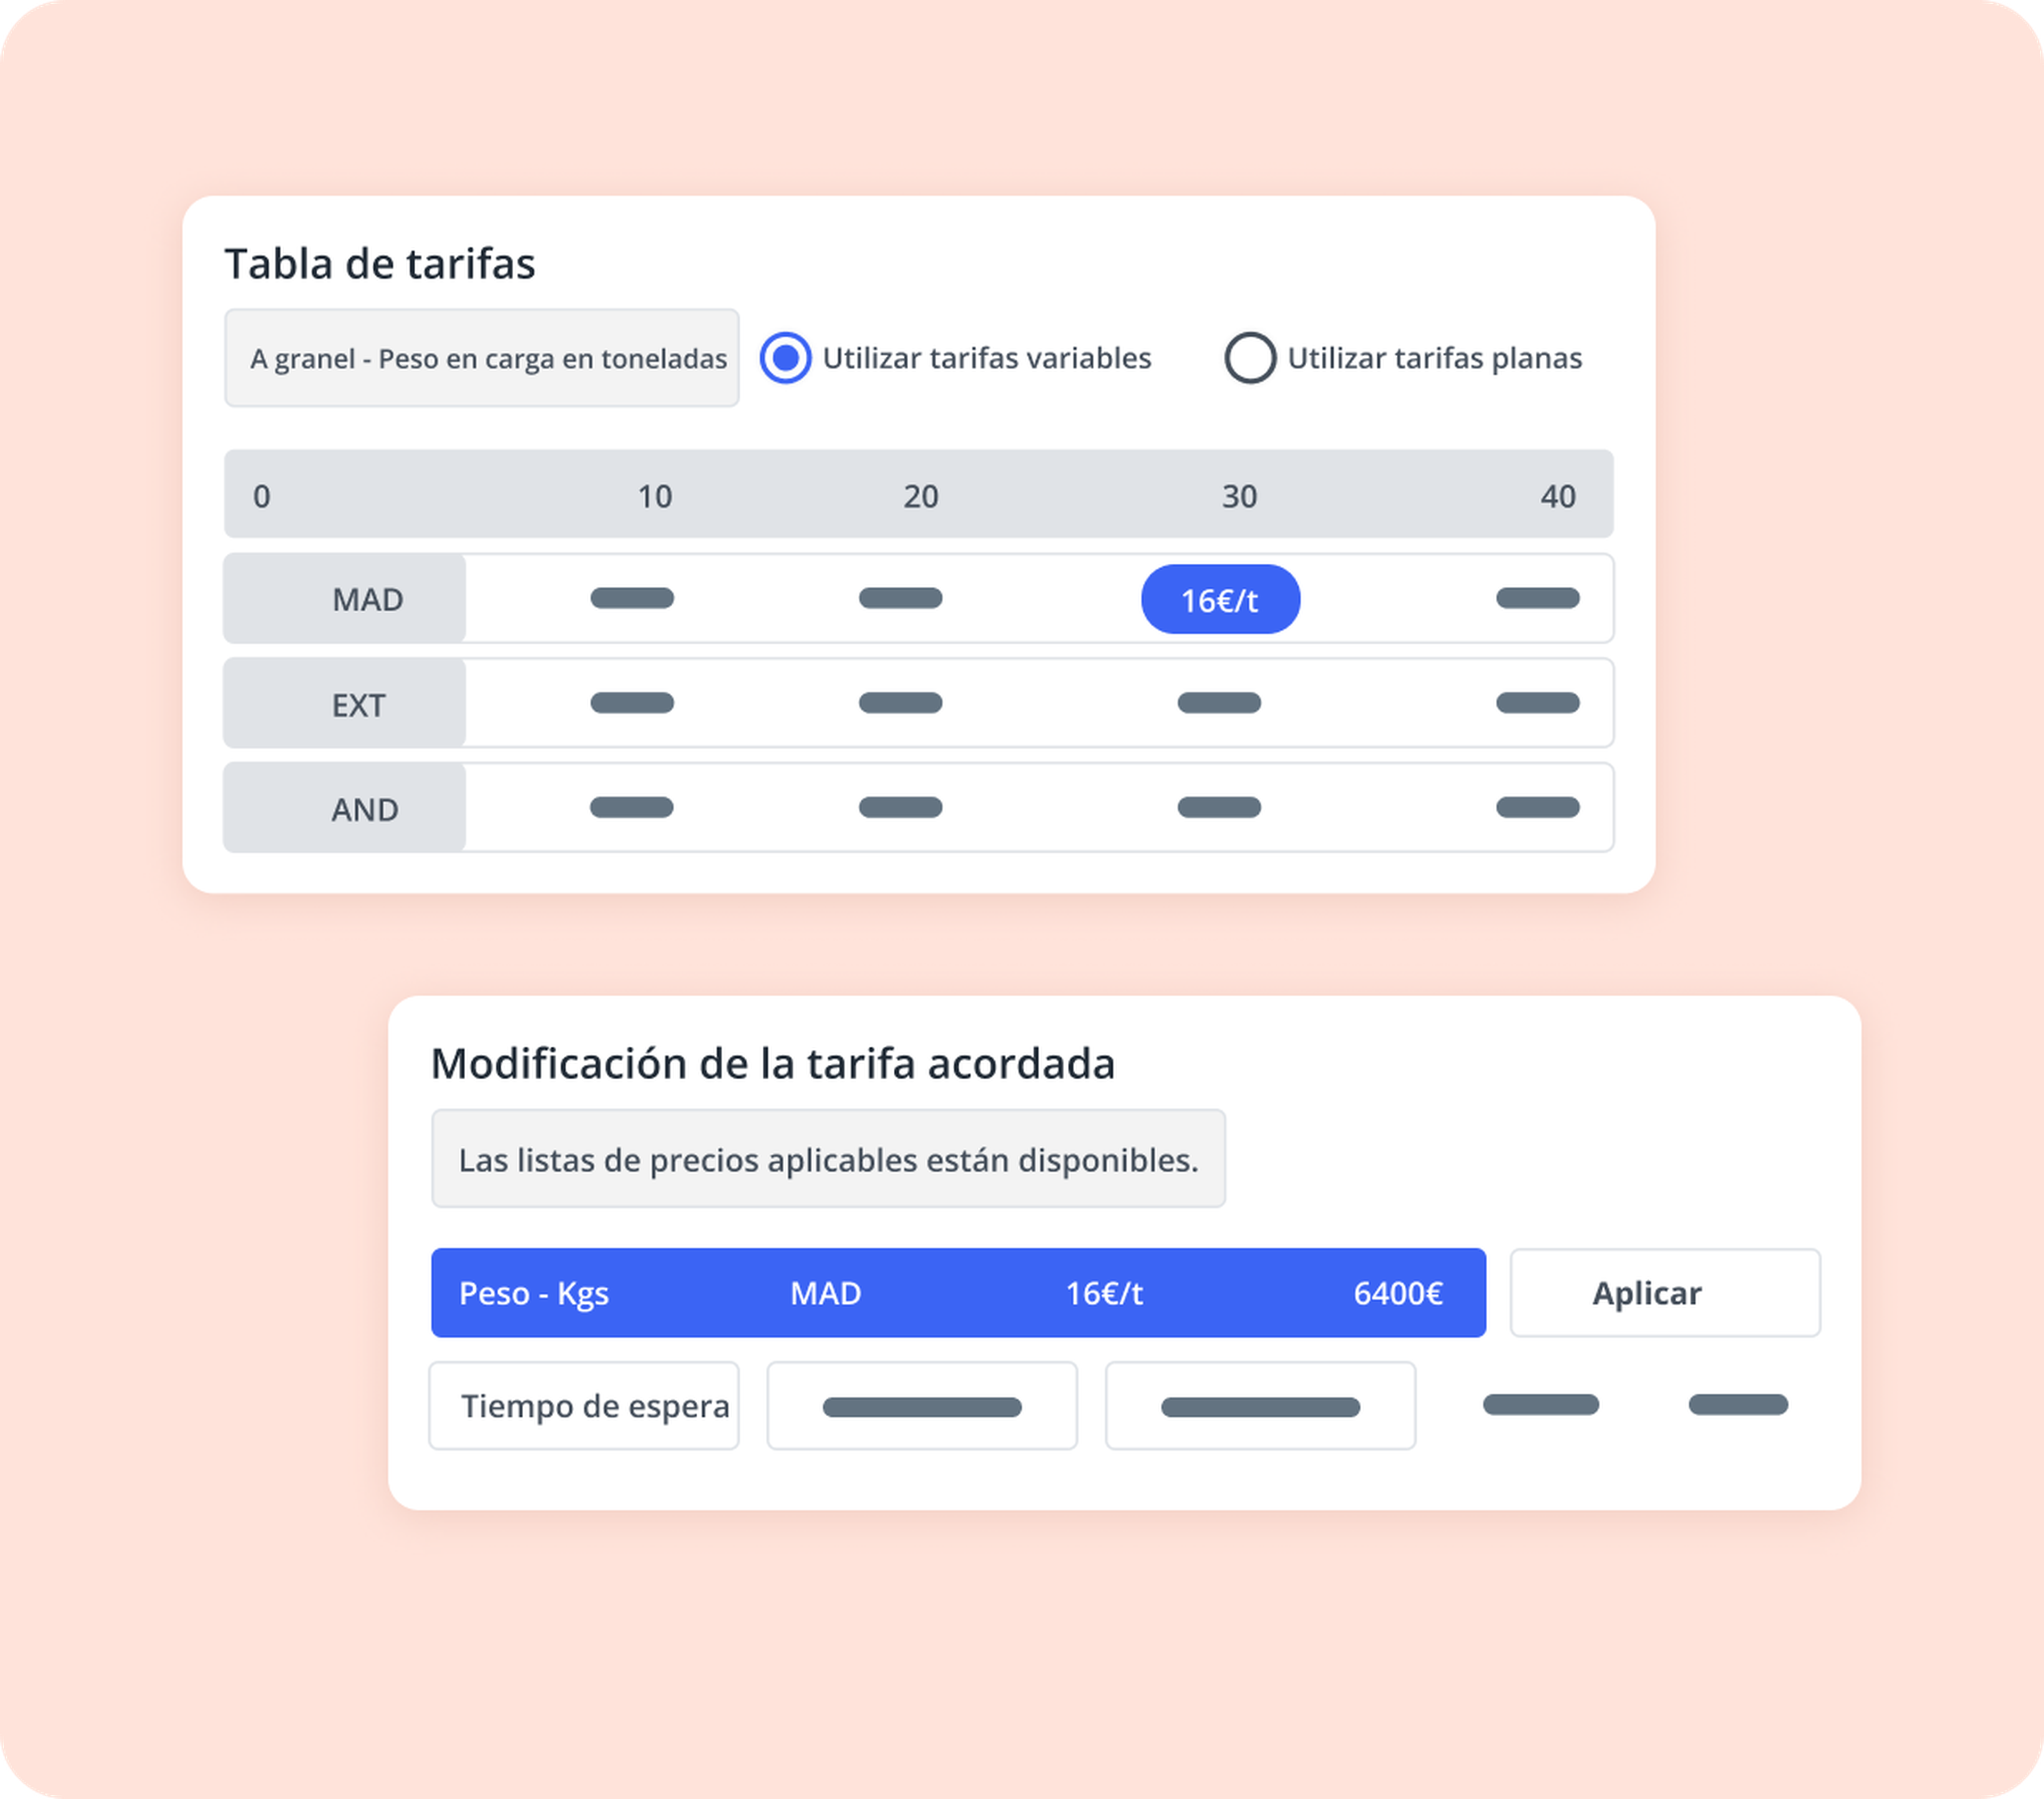
Las tarifas acordadas con cada cliente y los suplementos, como los tiempos de espera, se aplican en la factura sin volver a introducir los datos.
Preguntas frecuentes sobre la factura electrónica en el transporte
¿Cuándo es obligatoria la factura electrónica para un transportista?
El 6 de octubre de 2027 si su volumen de operaciones superó los 8 millones de euros el año anterior, y el 6 de octubre de 2028 en los demás casos, incluidos los autónomos.
¿Un PDF enviado por correo es una factura electrónica?
No. La factura debe ser un fichero estructurado conforme al modelo EN 16931, en UBL, CII, EDIFACT o Facturae.
¿Es obligatorio usar una plataforma privada?
No. La Agencia Tributaria ofrece una solución pública gratuita, que puede combinarse con una plataforma privada.
¿Verifactu se ha aplazado?
Hacienda anunció el 5 de octubre de 2026 su aplazamiento a octubre de 2028. Mientras no se publique en el BOE, las fechas legales siguen siendo el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para los demás.
¿La factura a un cliente extranjero es electrónica?
La obligación se aplica cuando el cliente es un empresario o profesional establecido en España. Para un cliente sin sede, establecimiento ni domicilio en España, no se aplica.
¿Cuánto tiempo hay que conservar las facturas?
Al menos cuatro años desde el punto de vista fiscal y seis años para la documentación contable.